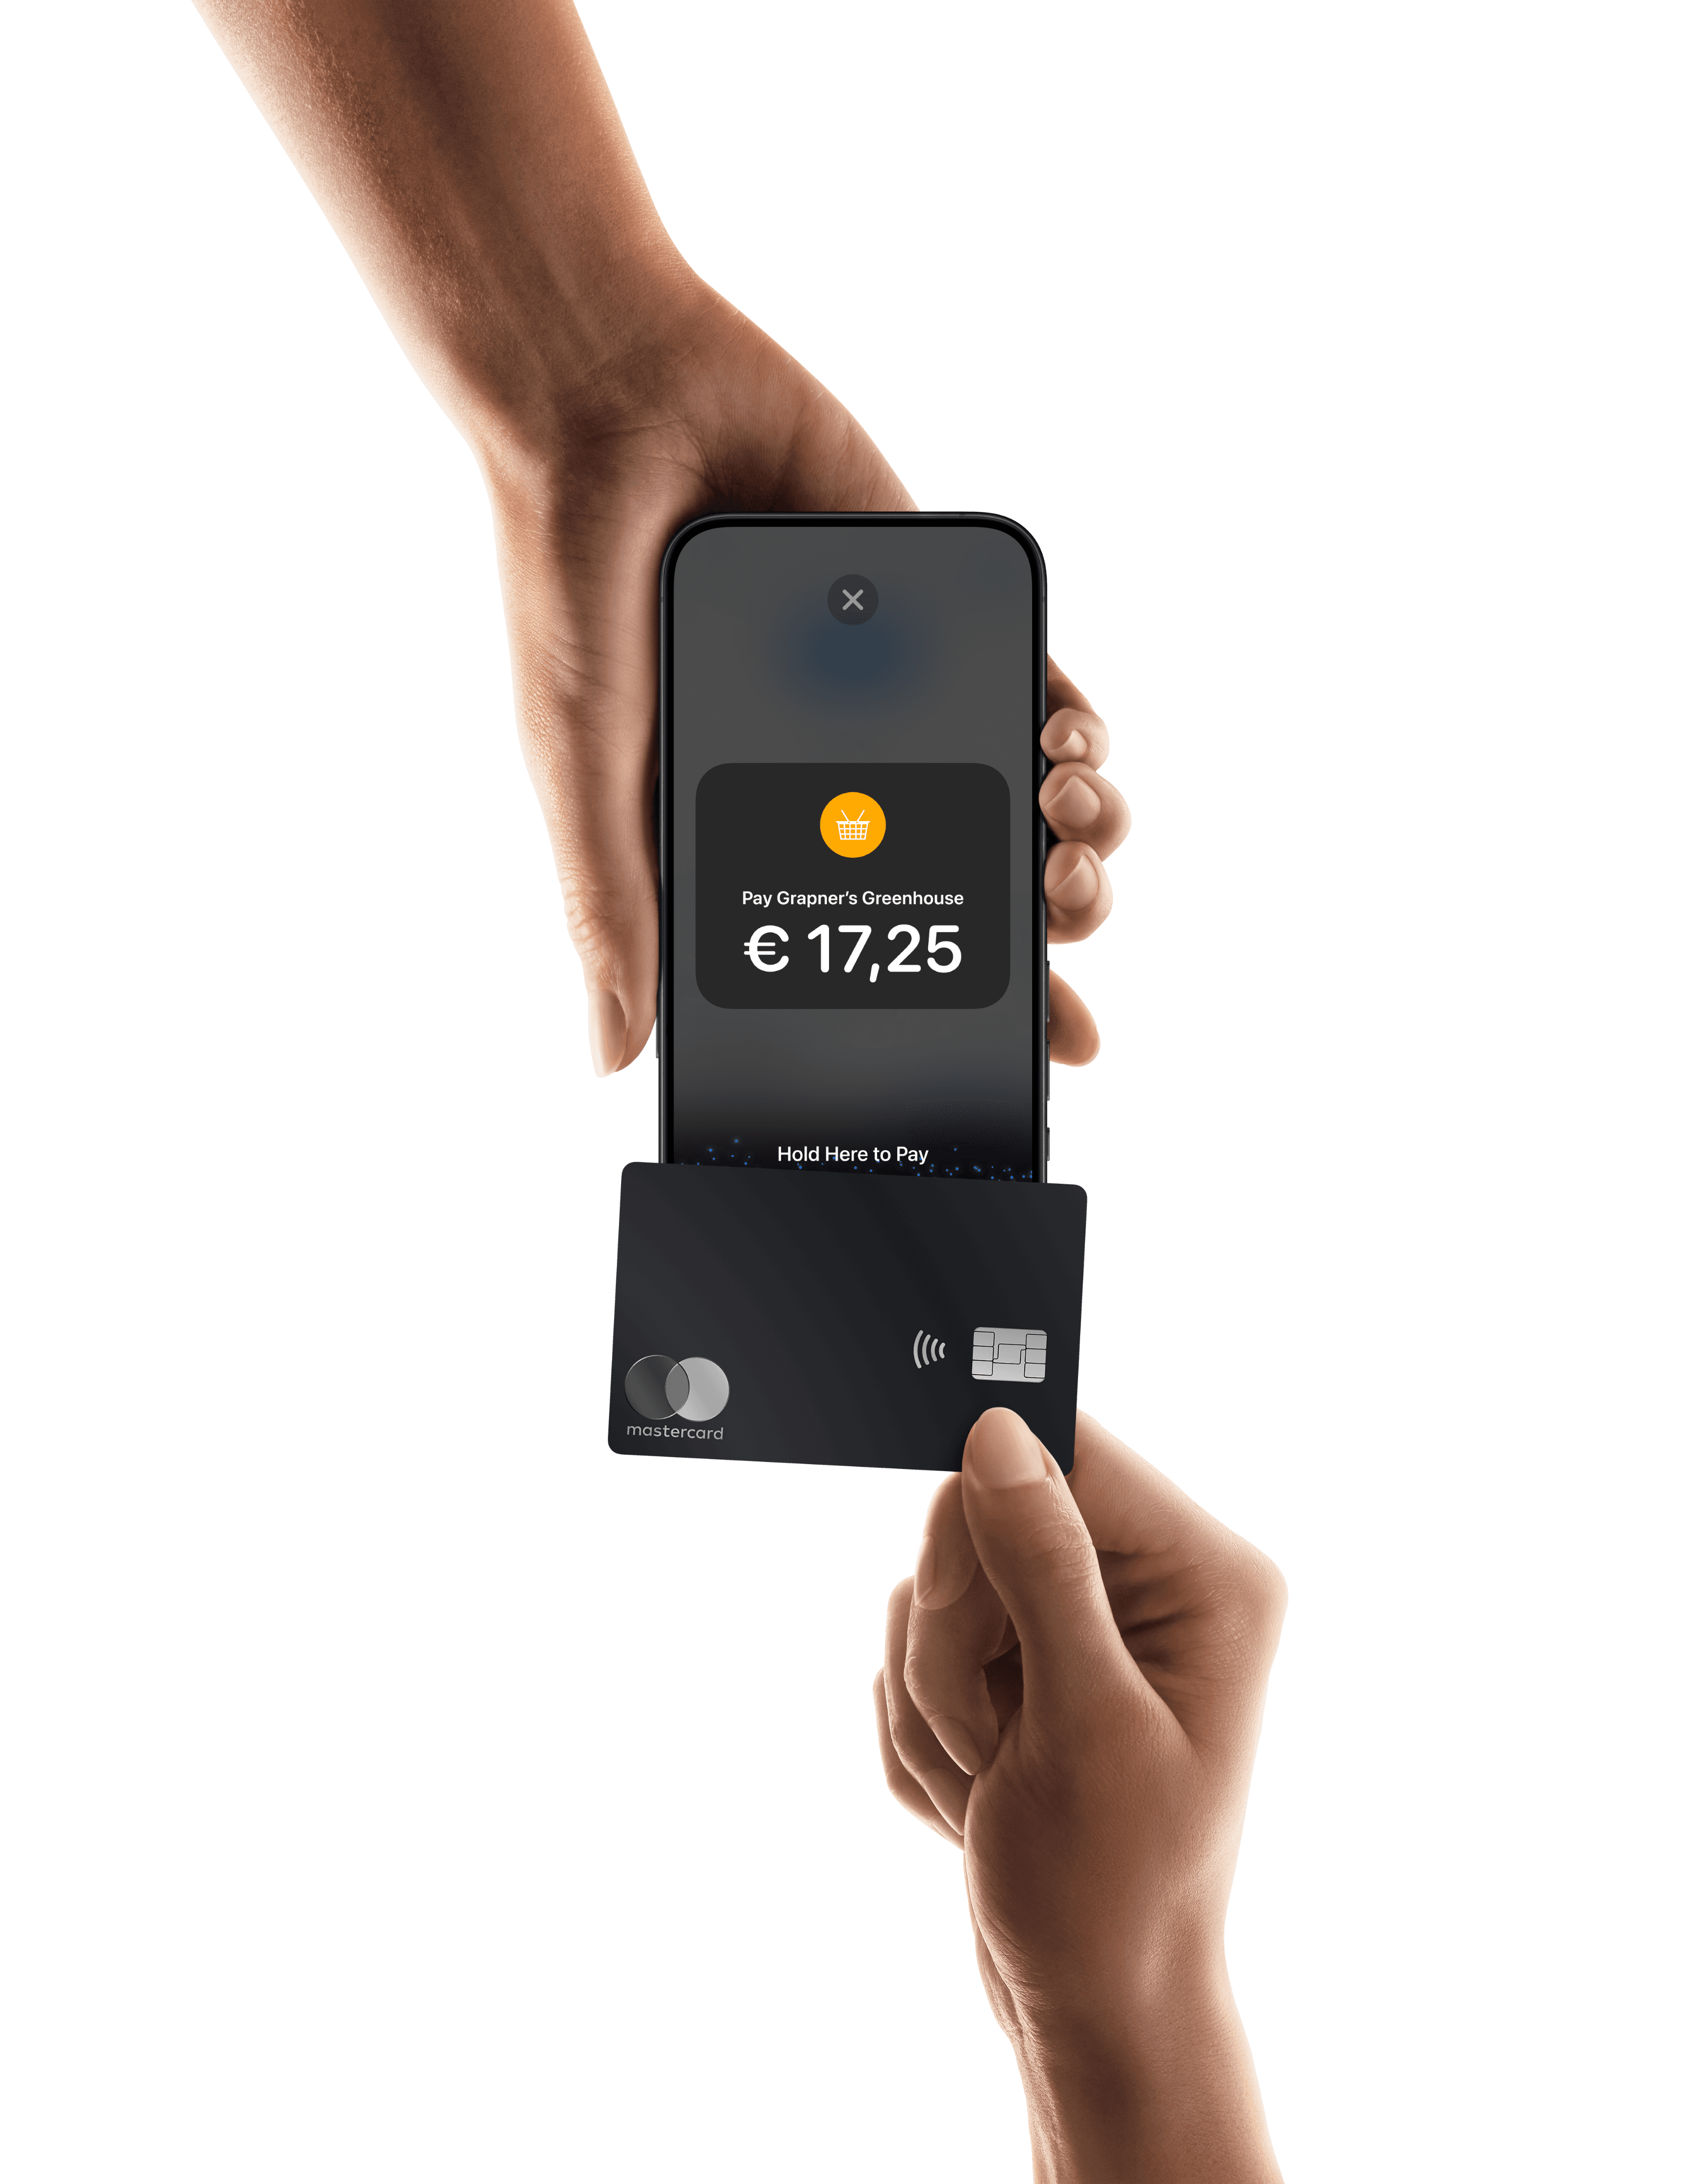
Tap to Pay sur iPhone
Acceptez les paiements sans contact sur votre iPhone et l’appli Mollie
Paiements
Ressources techniques
À propos de Mollie
Tap to Pay sur iPhone
Acceptez les paiements sans contact sur votre iPhone et l’appli Mollie
Paiements
Ressources techniques
À propos de Mollie
Comment Upway dynamise son expansion européenne et élimine les frictions de paiement grâce à Mollie
Upway dynamise son expansion européenne en rendant abordables les vélos électriques reconditionnés haut de gamme. Découvrez comment l'entreprise utilise nos solutions de paiement localisées pour instaurer la confiance et assurer son succès.
Upway dynamise son expansion européenne en rendant abordables les vélos électriques reconditionnés haut de gamme. Découvrez comment l'entreprise utilise nos solutions de paiement localisées pour instaurer la confiance et assurer son succès.
Places-de-marché
10x
10x
10x
Croissance du volume
+13%
+13%
+13%
de valeur moyenne des transactions


« C’est formidable de pouvoir compter sur Mollie comme interlocuteur unique pour gérer tous nos moyens de paiement locaux, qui représentent ensemble un tiers de notre volume. »
Thomas Thewissen, responsable Stratégie et Opérations, Upway
L'achat d'un vélo électrique reconditionné est un engagement. Même avec des remises pouvant atteindre 50 %, un vélo haut de gamme coûte souvent plus de 2 500 €. Pour un client en Allemagne ou aux Pays-Bas, il s'agit d'une décision financière importante.
À ce niveau de prix, l’expérience d’achat doit être plus que simplement fonctionnelle. Elle doit être localisée, fluide et, surtout, inspirer confiance.
Lorsque des commerçants proposant des produits haut de gamme s’étendent à l’échelle européenne, les paiements deviennent rapidement compliqués. Chaque pays a ses propres habitudes et préférences en matière de paiement. En Allemagne, une simple faute de frappe dans un virement bancaire entraîne le rejet immédiat du paiement par la banque. Sur d’autres marchés, des limites strictes sur les cartes peuvent entraîner le rejet pur et simple d’un paiement de 2 500 €. Et de nombreux acheteurs se détournent tout simplement si les boutiques ne proposent pas d’options locales de confiance telles que iDEAL | Wero (81% des paiements en ligne aux Pays-Bas) ou Bancontact (79% des paiements en ligne en Belgique) . La configuration de base d’une carte échoue souvent car le fait de franchir une frontière modifie les attentes des consommateurs en matière de paiement.
Upway, l’un des sites de vélos électriques reconditionnés connaissant la plus forte croissance en Europe, savait qu’elle devait lever cet obstacle pour se développer. La marque avait besoin de faire en sorte que les paiements internationaux soient perçus comme une expérience locale et familière pour les consommateurs.
À propos d’Upway
Fondée en 2021 et basée à Paris, Upway s’est donné pour mission de rendre la mobilité électrique accessible à tous. L’entreprise a vu le jour car les vélos électriques neufs sont extrêmement chers, alors que des millions de modèles d’occasion changent de mains à travers l’Europe sans aucune garantie de sécurité ou de qualité. En reconditionnant les vélos électriques de manière professionnelle et en les proposant avec une garantie d’un an, ils ont créé une alternative durable et abordable à l’achat d’un vélo neuf.

Upway a rapidement étendu sa présence en France, en Allemagne, aux Pays-Bas, en Belgique, en Espagne, en Italie, en Autriche, en Suisse et aux États-Unis. Opérant exclusivement sur Shopify, l’entreprise offre une expérience numérique haut de gamme à la hauteur de la qualité de ses vélos. Mais à mesure qu’elle pénétrait de nouveaux marchés, elle s’est rendu compte qu’une stratégie de paiement unique pour tous constituait le principal obstacle à ses objectifs d’internationalisation.
L'achat d'un vélo électrique reconditionné est un engagement. Même avec des remises pouvant atteindre 50 %, un vélo haut de gamme coûte souvent plus de 2 500 €. Pour un client en Allemagne ou aux Pays-Bas, il s'agit d'une décision financière importante.
À ce niveau de prix, l’expérience d’achat doit être plus que simplement fonctionnelle. Elle doit être localisée, fluide et, surtout, inspirer confiance.
Lorsque des commerçants proposant des produits haut de gamme s’étendent à l’échelle européenne, les paiements deviennent rapidement compliqués. Chaque pays a ses propres habitudes et préférences en matière de paiement. En Allemagne, une simple faute de frappe dans un virement bancaire entraîne le rejet immédiat du paiement par la banque. Sur d’autres marchés, des limites strictes sur les cartes peuvent entraîner le rejet pur et simple d’un paiement de 2 500 €. Et de nombreux acheteurs se détournent tout simplement si les boutiques ne proposent pas d’options locales de confiance telles que iDEAL | Wero (81% des paiements en ligne aux Pays-Bas) ou Bancontact (79% des paiements en ligne en Belgique) . La configuration de base d’une carte échoue souvent car le fait de franchir une frontière modifie les attentes des consommateurs en matière de paiement.
Upway, l’un des sites de vélos électriques reconditionnés connaissant la plus forte croissance en Europe, savait qu’elle devait lever cet obstacle pour se développer. La marque avait besoin de faire en sorte que les paiements internationaux soient perçus comme une expérience locale et familière pour les consommateurs.
À propos d’Upway
Fondée en 2021 et basée à Paris, Upway s’est donné pour mission de rendre la mobilité électrique accessible à tous. L’entreprise a vu le jour car les vélos électriques neufs sont extrêmement chers, alors que des millions de modèles d’occasion changent de mains à travers l’Europe sans aucune garantie de sécurité ou de qualité. En reconditionnant les vélos électriques de manière professionnelle et en les proposant avec une garantie d’un an, ils ont créé une alternative durable et abordable à l’achat d’un vélo neuf.
Upway a rapidement étendu sa présence en France, en Allemagne, aux Pays-Bas, en Belgique, en Espagne, en Italie, en Autriche, en Suisse et aux États-Unis. Opérant exclusivement sur Shopify, l’entreprise offre une expérience numérique haut de gamme à la hauteur de la qualité de ses vélos. Mais à mesure qu’elle pénétrait de nouveaux marchés, elle s’est rendu compte qu’une stratégie de paiement unique pour tous constituait le principal obstacle à ses objectifs d’internationalisation.
L'achat d'un vélo électrique reconditionné est un engagement. Même avec des remises pouvant atteindre 50 %, un vélo haut de gamme coûte souvent plus de 2 500 €. Pour un client en Allemagne ou aux Pays-Bas, il s'agit d'une décision financière importante.
À ce niveau de prix, l’expérience d’achat doit être plus que simplement fonctionnelle. Elle doit être localisée, fluide et, surtout, inspirer confiance.
Lorsque des commerçants proposant des produits haut de gamme s’étendent à l’échelle européenne, les paiements deviennent rapidement compliqués. Chaque pays a ses propres habitudes et préférences en matière de paiement. En Allemagne, une simple faute de frappe dans un virement bancaire entraîne le rejet immédiat du paiement par la banque. Sur d’autres marchés, des limites strictes sur les cartes peuvent entraîner le rejet pur et simple d’un paiement de 2 500 €. Et de nombreux acheteurs se détournent tout simplement si les boutiques ne proposent pas d’options locales de confiance telles que iDEAL | Wero (81% des paiements en ligne aux Pays-Bas) ou Bancontact (79% des paiements en ligne en Belgique) . La configuration de base d’une carte échoue souvent car le fait de franchir une frontière modifie les attentes des consommateurs en matière de paiement.
Upway, l’un des sites de vélos électriques reconditionnés connaissant la plus forte croissance en Europe, savait qu’elle devait lever cet obstacle pour se développer. La marque avait besoin de faire en sorte que les paiements internationaux soient perçus comme une expérience locale et familière pour les consommateurs.
À propos d’Upway
Fondée en 2021 et basée à Paris, Upway s’est donné pour mission de rendre la mobilité électrique accessible à tous. L’entreprise a vu le jour car les vélos électriques neufs sont extrêmement chers, alors que des millions de modèles d’occasion changent de mains à travers l’Europe sans aucune garantie de sécurité ou de qualité. En reconditionnant les vélos électriques de manière professionnelle et en les proposant avec une garantie d’un an, ils ont créé une alternative durable et abordable à l’achat d’un vélo neuf.
Upway a rapidement étendu sa présence en France, en Allemagne, aux Pays-Bas, en Belgique, en Espagne, en Italie, en Autriche, en Suisse et aux États-Unis. Opérant exclusivement sur Shopify, l’entreprise offre une expérience numérique haut de gamme à la hauteur de la qualité de ses vélos. Mais à mesure qu’elle pénétrait de nouveaux marchés, elle s’est rendu compte qu’une stratégie de paiement unique pour tous constituait le principal obstacle à ses objectifs d’internationalisation.
« Nous voulons rendre la mobilité électrique plus accessible et plus abordable pour un plus grand nombre de personnes. »
Thomas Thewissen, responsable Stratégie et Opérations, Upway
Le défi
La vente d’un vélo électrique reconditionné exige une confiance totale de la part de l’acheteur. Pour Upway, le principal obstacle était le manque de confiance associé aux ventes transfrontalières de grande valeur. En Allemagne, les clients préfèrent la Girocard et PayPal. Aux Pays-Bas, iDEAL | Wero reste incontournable, représentant 45 % des transactions.

Mais l’infrastructure traditionnelle des virements bancaires est rigide. Si un client commettait la moindre faute de frappe dans un numéro de référence, la banque renvoyait simplement l’argent, annulait la commande et bloquait le vélo dans l’entrepôt.
Ça créait une charge opérationnelle importante. Si un paiement contenait des informations erronées, le client était automatiquement remboursé au bout de cinq jours. L’achat était annulé et le vélo bloqué pendant 24 heures avant de pouvoir être remis en stock. L’équipe d’Upway passait une heure chaque jour à relancer ces paiements en attente et à annuler les commandes ayant échoué.
Au-delà de la gestion administrative manuelle, il y avait un problème de confiance. Les clients effectuant des virements importants voyaient souvent apparaître le nom d’un tiers inconnu sur leur application bancaire au lieu de celui d’Upway. De plus, comme il s’agit d’articles coûteux, les clients atteignaient souvent la limite de leur carte de crédit, ce qui entraînait le rejet de paiements légitimes. Thomas savait que pour convertir ces acheteurs, il devait proposer des alternatives telles que les virements bancaires, les moyens de paiement locaux et les options de paiement échelonné.
« Nous constatons de grandes différences dans les habitudes de paiement d’un pays à l’autre, c’est pourquoi nous tenons vraiment à proposer les méthodes de paiement locales que les clients préfèrent. S’associer à Mollie nous permettait de garantir que les clients puissent payer avec les méthodes qu’ils préfèrent. » – Thomas Thewissen, responsable Stratégie et Opérations, Upway
Le défi
La vente d’un vélo électrique reconditionné exige une confiance totale de la part de l’acheteur. Pour Upway, le principal obstacle était le manque de confiance associé aux ventes transfrontalières de grande valeur. En Allemagne, les clients préfèrent la Girocard et PayPal. Aux Pays-Bas, iDEAL | Wero reste incontournable, représentant 45 % des transactions.
Mais l’infrastructure traditionnelle des virements bancaires est rigide. Si un client commettait la moindre faute de frappe dans un numéro de référence, la banque renvoyait simplement l’argent, annulait la commande et bloquait le vélo dans l’entrepôt.
Ça créait une charge opérationnelle importante. Si un paiement contenait des informations erronées, le client était automatiquement remboursé au bout de cinq jours. L’achat était annulé et le vélo bloqué pendant 24 heures avant de pouvoir être remis en stock. L’équipe d’Upway passait une heure chaque jour à relancer ces paiements en attente et à annuler les commandes ayant échoué.
Au-delà de la gestion administrative manuelle, il y avait un problème de confiance. Les clients effectuant des virements importants voyaient souvent apparaître le nom d’un tiers inconnu sur leur application bancaire au lieu de celui d’Upway. De plus, comme il s’agit d’articles coûteux, les clients atteignaient souvent la limite de leur carte de crédit, ce qui entraînait le rejet de paiements légitimes. Thomas savait que pour convertir ces acheteurs, il devait proposer des alternatives telles que les virements bancaires, les moyens de paiement locaux et les options de paiement échelonné.
« Nous constatons de grandes différences dans les habitudes de paiement d’un pays à l’autre, c’est pourquoi nous tenons vraiment à proposer les méthodes de paiement locales que les clients préfèrent. S’associer à Mollie nous permettait de garantir que les clients puissent payer avec les méthodes qu’ils préfèrent. » – Thomas Thewissen, responsable Stratégie et Opérations, Upway
Le défi
La vente d’un vélo électrique reconditionné exige une confiance totale de la part de l’acheteur. Pour Upway, le principal obstacle était le manque de confiance associé aux ventes transfrontalières de grande valeur. En Allemagne, les clients préfèrent la Girocard et PayPal. Aux Pays-Bas, iDEAL | Wero reste incontournable, représentant 45 % des transactions.
Mais l’infrastructure traditionnelle des virements bancaires est rigide. Si un client commettait la moindre faute de frappe dans un numéro de référence, la banque renvoyait simplement l’argent, annulait la commande et bloquait le vélo dans l’entrepôt.
Ça créait une charge opérationnelle importante. Si un paiement contenait des informations erronées, le client était automatiquement remboursé au bout de cinq jours. L’achat était annulé et le vélo bloqué pendant 24 heures avant de pouvoir être remis en stock. L’équipe d’Upway passait une heure chaque jour à relancer ces paiements en attente et à annuler les commandes ayant échoué.
Au-delà de la gestion administrative manuelle, il y avait un problème de confiance. Les clients effectuant des virements importants voyaient souvent apparaître le nom d’un tiers inconnu sur leur application bancaire au lieu de celui d’Upway. De plus, comme il s’agit d’articles coûteux, les clients atteignaient souvent la limite de leur carte de crédit, ce qui entraînait le rejet de paiements légitimes. Thomas savait que pour convertir ces acheteurs, il devait proposer des alternatives telles que les virements bancaires, les moyens de paiement locaux et les options de paiement échelonné.
« Nous constatons de grandes différences dans les habitudes de paiement d’un pays à l’autre, c’est pourquoi nous tenons vraiment à proposer les méthodes de paiement locales que les clients préfèrent. S’associer à Mollie nous permettait de garantir que les clients puissent payer avec les méthodes qu’ils préfèrent. » – Thomas Thewissen, responsable Stratégie et Opérations, Upway
Commencez à vous développer avec Mollie
Instaurez la confiance, éliminez les tâches manuelles et répondez précisément aux besoins de vos clients, là où ils se trouvent.
La solution
Upway a collaboré avec Mollie pour surmonter ces obstacles, en utilisant une combinaison d' intégrations natives Shopify et d'IBAN virtuels personnalisés.
Désormais, lorsqu'un client allemand ou néerlandais choisit de payer par virement bancaire, il reçoit un IBAN local au nom d'Upway. Cette expérience est renforcée par la vérification du bénéficiaire (Verification of Payee - VoP). Une coche verte apparaît dans l'application bancaire du client, confirmant que le compte appartient bien à Upway. Cela élimine l'incertitude du « À qui suis-je en train de payer ? », qui entraîne souvent des paniers abandonnés.
En coulisses, Mollie a remplacé la logique stricte des banques traditionnelles par un service d'accompagnement sur mesure. Au lieu de rejeter automatiquement les paiements comportant de légères erreurs de référence, les fonds sont réceptionnés en toute sécurité. L'API de rapprochement intelligente de Mollie avertit ensuite Upway via un webhook, permettant à son équipe d'associer instantanément les fonds.
Upway a également intégré des options de paiement différé (Buy Now, Pay Later - BNPL) afin d'offrir la flexibilité financière dont les acheteurs de produits haut de gamme ont besoin. En Allemagne, Klarna représente environ 20 % des paiements, tandis que PayPal reste dominant avec 45 %. En France, en revanche, les acheteurs affichent une nette préférence pour Alma. Le fait de disposer d'un interlocuteur unique pour gérer ces préférences fragmentées à travers l'Europe a simplifié l'ensemble de leur activité.
La solution
Upway a collaboré avec Mollie pour surmonter ces obstacles, en utilisant une combinaison d' intégrations natives Shopify et d'IBAN virtuels personnalisés.
Désormais, lorsqu'un client allemand ou néerlandais choisit de payer par virement bancaire, il reçoit un IBAN local au nom d'Upway. Cette expérience est renforcée par la vérification du bénéficiaire (Verification of Payee - VoP). Une coche verte apparaît dans l'application bancaire du client, confirmant que le compte appartient bien à Upway. Cela élimine l'incertitude du « À qui suis-je en train de payer ? », qui entraîne souvent des paniers abandonnés.
En coulisses, Mollie a remplacé la logique stricte des banques traditionnelles par un service d'accompagnement sur mesure. Au lieu de rejeter automatiquement les paiements comportant de légères erreurs de référence, les fonds sont réceptionnés en toute sécurité. L'API de rapprochement intelligente de Mollie avertit ensuite Upway via un webhook, permettant à son équipe d'associer instantanément les fonds.
Upway a également intégré des options de paiement différé (Buy Now, Pay Later - BNPL) afin d'offrir la flexibilité financière dont les acheteurs de produits haut de gamme ont besoin. En Allemagne, Klarna représente environ 20 % des paiements, tandis que PayPal reste dominant avec 45 %. En France, en revanche, les acheteurs affichent une nette préférence pour Alma. Le fait de disposer d'un interlocuteur unique pour gérer ces préférences fragmentées à travers l'Europe a simplifié l'ensemble de leur activité.
La solution
Upway a collaboré avec Mollie pour surmonter ces obstacles, en utilisant une combinaison d' intégrations natives Shopify et d'IBAN virtuels personnalisés.
Désormais, lorsqu'un client allemand ou néerlandais choisit de payer par virement bancaire, il reçoit un IBAN local au nom d'Upway. Cette expérience est renforcée par la vérification du bénéficiaire (Verification of Payee - VoP). Une coche verte apparaît dans l'application bancaire du client, confirmant que le compte appartient bien à Upway. Cela élimine l'incertitude du « À qui suis-je en train de payer ? », qui entraîne souvent des paniers abandonnés.
En coulisses, Mollie a remplacé la logique stricte des banques traditionnelles par un service d'accompagnement sur mesure. Au lieu de rejeter automatiquement les paiements comportant de légères erreurs de référence, les fonds sont réceptionnés en toute sécurité. L'API de rapprochement intelligente de Mollie avertit ensuite Upway via un webhook, permettant à son équipe d'associer instantanément les fonds.
Upway a également intégré des options de paiement différé (Buy Now, Pay Later - BNPL) afin d'offrir la flexibilité financière dont les acheteurs de produits haut de gamme ont besoin. En Allemagne, Klarna représente environ 20 % des paiements, tandis que PayPal reste dominant avec 45 %. En France, en revanche, les acheteurs affichent une nette préférence pour Alma. Le fait de disposer d'un interlocuteur unique pour gérer ces préférences fragmentées à travers l'Europe a simplifié l'ensemble de leur activité.
« Tout ce qui est prêt à l’emploi, qui peut être activé en quelques clics, fait gagner beaucoup de temps. C’est très important pour notre expansion. Ça nous a permis d’ajouter des moyens de paiement locaux sur ces marchés plus modestes sans mobiliser de ressources techniques. »
Thomas Thewissen, responsable Stratégie et Opérations, Upway
Les résultats
La transition vers un flux de paiement automatisé et localisé a fondamentalement transformé la trajectoire d'Upway. En éliminant les frictions techniques liées aux virements bancaires et en intégrant des options de crédit flexibles, ils ont atteint de nouveaux paliers de croissance.
La transformation en chiffres :
Volume multiplié par 10 : Upway traite désormais un volume mensuel plus de 10 fois supérieur à celui d'il y a seulement quatre ans.
+13 % de valeur moyenne de transaction : En proposant des outils qui renforcent la confiance et des options flexibles comme Klarna, la valeur moyenne des transactions d'Upway a augmenté de 13 % au cours des 12 derniers mois.
Zéro remboursement automatique : Le taux de remboursement automatique pour les virements bancaires est tombé à zéro. Chaque euro reçu sur un IBAN virtuel est collecté et rapproché, malgré les éventuelles fautes de frappe manuelles.
Une heure de gagnée par jour : L'équipe opérationnelle ne passe plus ses matinées à rechercher les paiements non attribués ou à débloquer les stocks de commandes annulées.
Entrée sur le marché accélérée : Upway s'est implanté avec succès dans quatre nouveaux pays en activant simplement des méthodes de paiement locales au sein de leur configuration existante.
Les résultats
La transition vers un flux de paiement automatisé et localisé a fondamentalement transformé la trajectoire d'Upway. En éliminant les frictions techniques liées aux virements bancaires et en intégrant des options de crédit flexibles, ils ont atteint de nouveaux paliers de croissance.
La transformation en chiffres :
Volume multiplié par 10 : Upway traite désormais un volume mensuel plus de 10 fois supérieur à celui d'il y a seulement quatre ans.
+13 % de valeur moyenne de transaction : En proposant des outils qui renforcent la confiance et des options flexibles comme Klarna, la valeur moyenne des transactions d'Upway a augmenté de 13 % au cours des 12 derniers mois.
Zéro remboursement automatique : Le taux de remboursement automatique pour les virements bancaires est tombé à zéro. Chaque euro reçu sur un IBAN virtuel est collecté et rapproché, malgré les éventuelles fautes de frappe manuelles.
Une heure de gagnée par jour : L'équipe opérationnelle ne passe plus ses matinées à rechercher les paiements non attribués ou à débloquer les stocks de commandes annulées.
Entrée sur le marché accélérée : Upway s'est implanté avec succès dans quatre nouveaux pays en activant simplement des méthodes de paiement locales au sein de leur configuration existante.
Les résultats
La transition vers un flux de paiement automatisé et localisé a fondamentalement transformé la trajectoire d'Upway. En éliminant les frictions techniques liées aux virements bancaires et en intégrant des options de crédit flexibles, ils ont atteint de nouveaux paliers de croissance.
La transformation en chiffres :
Volume multiplié par 10 : Upway traite désormais un volume mensuel plus de 10 fois supérieur à celui d'il y a seulement quatre ans.
+13 % de valeur moyenne de transaction : En proposant des outils qui renforcent la confiance et des options flexibles comme Klarna, la valeur moyenne des transactions d'Upway a augmenté de 13 % au cours des 12 derniers mois.
Zéro remboursement automatique : Le taux de remboursement automatique pour les virements bancaires est tombé à zéro. Chaque euro reçu sur un IBAN virtuel est collecté et rapproché, malgré les éventuelles fautes de frappe manuelles.
Une heure de gagnée par jour : L'équipe opérationnelle ne passe plus ses matinées à rechercher les paiements non attribués ou à débloquer les stocks de commandes annulées.
Entrée sur le marché accélérée : Upway s'est implanté avec succès dans quatre nouveaux pays en activant simplement des méthodes de paiement locales au sein de leur configuration existante.
« Nous apprécions également beaucoup l’aspect innovation : savoir que l’équipe recherche en permanence les dernières options disponibles est très important pour nous à mesure que nous nous développons. »
Thomas Thewissen, responsable Stratégie et Opérations, Upway
Perspectives d’avenir
Alors que l’équipe d’Upway cherche à se développer davantage dans ses zones géographiques clés, elle continuera de s’appuyer sur le rapprochement automatisé pour maintenir la rationalité de ses opérations.

Le maintien de cette rationalité opérationnelle permet à l’équipe opérationnelle centrale de se concentrer sur le renforcement de la capacité de traitement et l’approvisionnement en vélos supplémentaires sans se soucier des problèmes de paiement.
Perspectives d’avenir
Alors que l’équipe d’Upway cherche à se développer davantage dans ses zones géographiques clés, elle continuera de s’appuyer sur le rapprochement automatisé pour maintenir la rationalité de ses opérations.
Le maintien de cette rationalité opérationnelle permet à l’équipe opérationnelle centrale de se concentrer sur le renforcement de la capacité de traitement et l’approvisionnement en vélos supplémentaires sans se soucier des problèmes de paiement.
Perspectives d’avenir
Alors que l’équipe d’Upway cherche à se développer davantage dans ses zones géographiques clés, elle continuera de s’appuyer sur le rapprochement automatisé pour maintenir la rationalité de ses opérations.
Le maintien de cette rationalité opérationnelle permet à l’équipe opérationnelle centrale de se concentrer sur le renforcement de la capacité de traitement et l’approvisionnement en vélos supplémentaires sans se soucier des problèmes de paiement.
« Il faut adapter les moyens de paiement au contexte local et veiller à bien cerner les préférences des utilisateurs, car en Europe, il n’existe pas de solution universelle. »
Thomas Thewissen, responsable Stratégie et Opérations, Upway
Ce que ça signifie pour les commerçants
Le succès d’Upway met en évidence une évolution du e-commerce européen. Pour les commerçants vendant des produits de grande valeur, le processus de paiement est une question de confiance. Les infrastructures bancaires traditionnelles qui rejettent les paiements pour des erreurs mineures constituent un obstacle à la croissance.
Les IBAN virtuels et les outils de rapprochement de Mollie transforment ce point de défaillance potentiel en un avantage concurrentiel. Pour les marchands Shopify comme Upway, s’adapter au marché local n’est pas un projet technique complexe ; c’est une norme stratégique.
Prêt à prendre en main votre expansion européenne ?
Si vous développez une activité à forte valeur moyenne par commande sur Shopify, ne laissez pas la logique bancaire traditionnelle vous freiner. Instaurez la confiance, éliminez les tâches manuelles et allez à la rencontre de vos clients là où ils se trouvent.
En savoir plus sur Mollie pour Shopify
Ce que ça signifie pour les commerçants
Le succès d’Upway met en évidence une évolution du e-commerce européen. Pour les commerçants vendant des produits de grande valeur, le processus de paiement est une question de confiance. Les infrastructures bancaires traditionnelles qui rejettent les paiements pour des erreurs mineures constituent un obstacle à la croissance.
Les IBAN virtuels et les outils de rapprochement de Mollie transforment ce point de défaillance potentiel en un avantage concurrentiel. Pour les marchands Shopify comme Upway, s’adapter au marché local n’est pas un projet technique complexe ; c’est une norme stratégique.
Prêt à prendre en main votre expansion européenne ?
Si vous développez une activité à forte valeur moyenne par commande sur Shopify, ne laissez pas la logique bancaire traditionnelle vous freiner. Instaurez la confiance, éliminez les tâches manuelles et allez à la rencontre de vos clients là où ils se trouvent.
En savoir plus sur Mollie pour Shopify
Ce que ça signifie pour les commerçants
Le succès d’Upway met en évidence une évolution du e-commerce européen. Pour les commerçants vendant des produits de grande valeur, le processus de paiement est une question de confiance. Les infrastructures bancaires traditionnelles qui rejettent les paiements pour des erreurs mineures constituent un obstacle à la croissance.
Les IBAN virtuels et les outils de rapprochement de Mollie transforment ce point de défaillance potentiel en un avantage concurrentiel. Pour les marchands Shopify comme Upway, s’adapter au marché local n’est pas un projet technique complexe ; c’est une norme stratégique.
Prêt à prendre en main votre expansion européenne ?
Si vous développez une activité à forte valeur moyenne par commande sur Shopify, ne laissez pas la logique bancaire traditionnelle vous freiner. Instaurez la confiance, éliminez les tâches manuelles et allez à la rencontre de vos clients là où ils se trouvent.
En savoir plus sur Mollie pour Shopify
Restez à jour
Ne manquez jamais une mise à jour. Recevez des mises à jour de produits, des actualités et des témoignages clients directement dans votre boîte de réception.
Connectez chaque paiement. Améliorez chaque aspect de votre entreprise.
Ne manquez jamais une mise à jour. Recevez des mises à jour de produits, des actualités et des témoignages clients directement dans votre boîte de réception.
Plus de témoignages :
Flitsmeister
Flitsmeister a introduit un modèle d'abonnement pour Flitsmeister Pro en 2021. Découvrez comment il a été introduit et est devenu un grand succès grâce à la collaboration avec Mollie.
Q-Park
Découvrez comment la digitalisation crée une ambiance accueillante chez Q-Park dans une interview avec leur responsable des ventes et du marketing et le Sr. Business Development Manager de Mollie.
Check Technologies
Découvrez comment l'entreprise MaaS Check a augmenté ses ventes, amélioré son efficacité et réduit ses coûts en passant aux paiements avec Mollie.
Commencez à vous développer avec Mollie
Instaurez la confiance, éliminez les tâches manuelles et répondez précisément aux besoins de vos clients, là où ils se trouvent.
Commencez à accepter des paiements efficacement.
Augmentez la conversion et simplifiez vos finances avec la solution de paiement tout-en-un de Mollie.
Commencez à accepter des paiements efficacement.
Augmentez la conversion et simplifiez vos finances avec la solution de paiement tout-en-un de Mollie.
Commencez à accepter des paiements efficacement.
Augmentez la conversion et simplifiez vos finances avec la solution de paiement tout-en-un de Mollie.
Commencez à accepter des paiements efficacement.
Que vous souhaitiez vous développer à l'international ou vous concentrer sur un marché spécifique, tout est possible. Mollie prend en charge tous les moyens de paiement connus, afin que vous puissiez développer votre entreprise indépendamment de l'emplacement.