¿Qué es Click to Pay? Una guía para empresas de comercio electrónico

Descubre cómo Click to Pay utiliza la tokenización para simplificar los pagos online con tarjeta a tus clientes y lo que esto podría suponer para tu checkout.

Descubre cómo Click to Pay utiliza la tokenización para simplificar los pagos online con tarjeta a tus clientes y lo que esto podría suponer para tu checkout.

Diane Albouy

Diane Albouy

Product Manager Principal

Imagen de blog que muestra varias cajas

Pagar en una tienda con tarjeta lleva apenas un segundo. Apoyas la tarjeta, recibes la confirmación y te vas. De vez en cuando, tienes que introducir tu PIN.

Pagar online con tarjeta puede ser más engorroso. Tienes que buscar la cartera, leer y escribir 16 dígitos, la fecha de caducidad y cruzar los dedos para introducir bien el código de seguridad a la primera.

No debería ser tan difícil y, cada vez más, deja de serlo.

Click to Pay es un estándar de checkout regulado por EMVCo (los creadores del chip y de los pagos con tarjeta contactless) y respaldado por Visa, Mastercard, American Express y Discover. 

Permite a los compradores pagar online con las tarjetas que ya tengan registradas, sin tener que volver a escribir el número.

Este artículo explica qué es Click to Pay, cómo funciona, por qué la tokenización importa más que la parte de un solo clic y qué podría cambiar en tu Checkout.

Qué es realmente Click to Pay y qué no lo es

Empecemos por lo que no es Click to Pay:

Click to Pay no consiste en guardar tarjetas. Cuando un cliente guarda su tarjeta en tu tienda, esa tarjeta solo funciona en tu tienda. Esto es fantástico para los clientes recurrentes, pero no resulta tan eficaz para los que compran por primera vez.

Click to Pay no es una cartera digital. A diferencia de Google Pay y Apple Pay, no se necesita ninguna aplicación, no depende de ningún dispositivo y no hay que crear una cuenta aparte.

Entonces, ¿qué es Click to Pay?

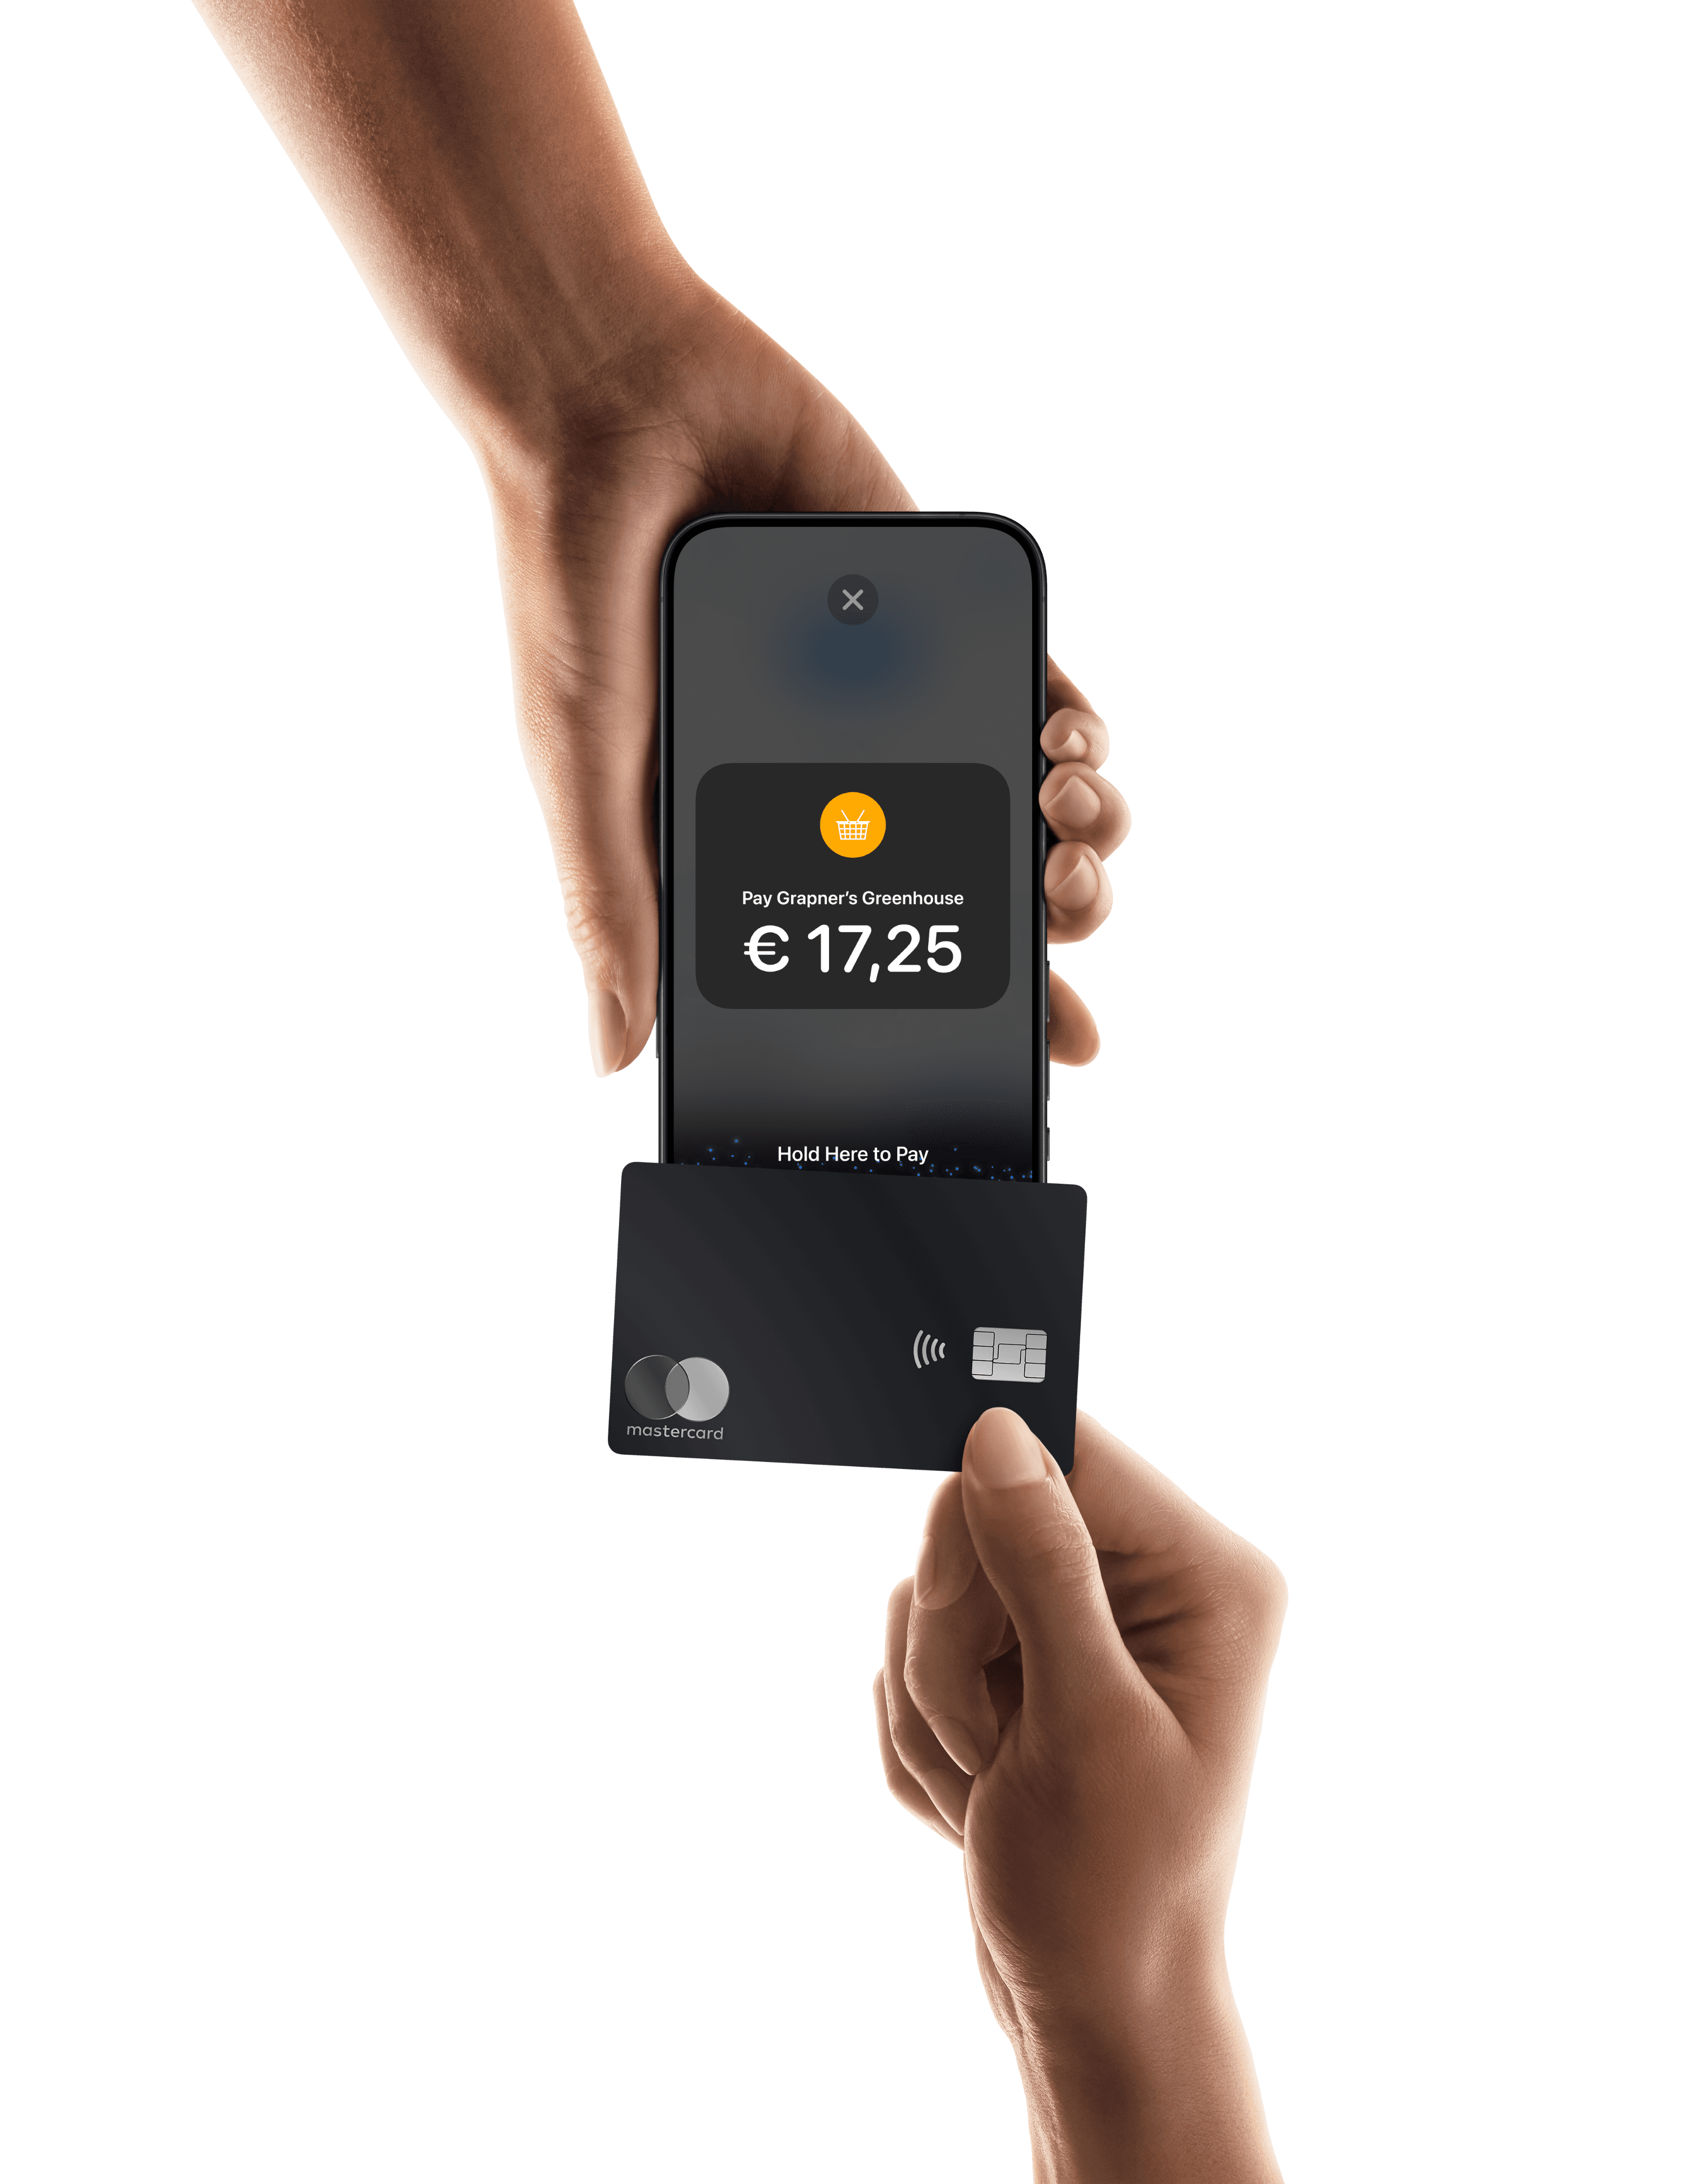
La comparación más cercana es el pago sin contacto en una tienda física. Los clientes saben lo que ocurrirá al acercar su tarjeta, y funciona de la misma manera en cada tienda y en cada terminal.

Click to Pay es la experiencia predecible de pago sin contacto, digitalizada para el Checkout online, por lo que cuando los compradores ven el icono de Click to Pay, saben que tendrán la misma experiencia consistente y de confianza, sin importar el negocio, el proveedor de servicios de pago (PSP) o el dispositivo que estén utilizando.

Y funciona a nivel de red. Un comprador se registra una sola vez, ya sea a través del emisor de su tarjeta o en el checkout de cualquier empresa participante, y ese perfil ya funciona en cualquier lugar donde se acepte Click to Pay. Incluido tu checkout.

En otras palabras, el registro que completaron en el sitio web de otra persona ahora también funciona en el tuyo. 

Reduce el abandono en el Checkout

Tarjetas, wallets, Klarna, PayPal y más: ofrece a tus clientes las opciones en las que confían, checkout tras checkout.

La trampa de liquidez del inventario: por qué el stock consume efectivo más rápido de lo que planean la mayoría de los minoristas

El flujo para un usuario primerizo consta de solo cuatro pasos.

  1. Selecciona Click to Pay en el Checkout.

  2. Verifica la identidad, normalmente con una contraseña de un solo uso o una comprobación biométrica.

  3. Elige una tarjeta guardada del perfil registrado.

  4. Paga y completa el Checkout.

Después de eso, es todavía más corto. Un comprador que ya ha usado Click to Pay antes, incluso en otra tienda, lo selecciona, elige una tarjeta y paga en cuestión de segundos.

Y lo más importante: Click to Pay se integra dentro de tu propio Checkout, en lugar de redirigir a los compradores a una página externa alojada por la red de tarjetas.

Además, sus tarjetas van siempre con ellos. Alguien que se registró en un portátil hace meses puede acceder a las mismas tarjetas en su teléfono; es posible que deba volver a identificarse en el nuevo dispositivo, pero no tendrá que buscar su tarjeta física ni introducir sus datos.


"Los consumidores no deberían tener que recordar los números de sus tarjetas. Solo deberían recordar una gran experiencia de compra". - Mathieu Altwegg, vicepresidente sénior de Producto en Europa de VISA


Por qué la tokenización es la parte que importa

Aunque el producto se centra en la "experiencia de un solo clic", el verdadero héroe entre bastidores es la tokenización.

Cuando un comprador paga con Click to Pay, su número de tarjeta se sustituye por un token: un número alternativo que sirve para realizar pagos, pero cuyo uso está restringido. Cada transacción se firma con un criptograma de un solo uso, lo que significa que tampoco se necesita ningún código de seguridad.

La tokenización facilita el pago al cliente y, además, aporta una serie de ventajas para tu negocio: 

  • Menos datos de tarjeta pasando por tu Checkout. Realizas el cobro sin tener que gestionar el número de tarjeta original, a diferencia de lo que requiere una transacción introducida manualmente.

  • Mejores tasas de autorización. Las transacciones tokenizadas llegan al emisor con datos más completos y verificados por la red, por lo que los emisores las aprueban con mayor facilidad que un número tecleado que podría proceder de cualquier parte. Menos clientes legítimos rechazados por parecer sospechosos.

  • Menos tarjetas que caducan. Los tokens de red pueden mantenerse actualizados cuando los emisores participantes renuevan o actualizan una tarjeta, por lo que una tarjeta sustituida no tiene por qué romper el perfil del comprador. La fiabilidad de este proceso depende de la red, del emisor y de la implementación.

  • Datos robados con menos valor. Un número de tarjeta robado se puede intentar usar en cualquier negocio. Un token restringido, no.

Nada de esto sustituye a tus controles actuales. La tokenización elimina de forma muy eficaz un tipo de exposición concreto, pero se sigue necesitando supervisión, autenticación y gestión de disputas.

¿Qué tan extendido está el uso de Click to Pay?

Según cifras de Visa, Click to Pay ya está disponible en 33 mercados europeos. A finales de 2024, Visa lo convirtió en una función estándar de sus tarjetas, por lo que los emisores de toda Europa han estado registrando a sus titulares en lugar de esperar a que se registraran ellos mismos. Actualmente hay alrededor de 54 millones de credenciales Visa registradas en Europa.

MasterCard está siguiendo un camino similar, con MasterCard Click to Pay ya disponible en 32 mercados europeos, a medida que su adopción se expande entre comercios, bancos y proveedores de servicios de pago.

Esto significa que un gran número de tus clientes podría tener ya un perfil de Click to Pay con una tarjeta activa guardada, lo sepan o no.

Las cifras de uso recientes lo confirman: Visa informa de que el volumen de Click to Pay en Europa prácticamente se ha triplicado en el último año, alcanzando alrededor de un millón de transacciones al mes, con más de 37 000 empresas ya activas.

Mastercard también ha anunciado recientemente que los clientes recurrentes representan más del 70 % de su volumen de Click to Pay, lo que demuestra que una vez que la gente prueba Click to Pay, es más probable que vuelva a utilizarlo.

Qué cambia en tu Checkout

La introducción de los datos de la tarjeta es uno de los momentos más críticos donde se pierden clientes en el checkout, sobre todo en las compras como invitado desde el móvil.

Y esta fricción con los pagos con tarjeta resulta especialmente llamativa si la comparamos con otros métodos de pago online. Hoy en día, los compradores esperan pagar de forma rápida y sencilla.

Las cifras recientes sobre Click to Pay son especialmente prometedoras:

Click to Pay es 20 segundos más rápido que introducir los números de la tarjeta manualmente.

Visa informa que las credenciales tokenizadas aumentan las autorizaciones en un 11 % y reducen el fraude en un 34 % en comparación con las transacciones no tokenizadas.

Por supuesto, no tener que introducir los números de la tarjeta es solo una pieza del rompecabezas. La combinación de productos, el comportamiento del cliente, el rendimiento del emisor, la ubicación geográfica y el diseño del checkout pueden influir en las cifras de conversión tanto como el propio método de pago.

Como ocurre con todos los métodos de pago, la única forma de estar seguro es añadirlo a tu checkout, analizar tus propias métricas y hacer los ajustes necesarios.

Dónde resulta útil Click to Pay hoy en día

Aquí es donde resulta más útil:

Pago como invitado: Si un cliente no tiene ninguna tarjeta guardada ni cuenta creada, introducir la tarjeta es el único obstáculo. Ahora, un visitante primerizo en tu sitio web puede usar su perfil de Click to Pay existente para pagar, sin tener que crear una cuenta y sin que tú tengas que almacenar ningún dato.

Móvil: Escribir 16 dígitos en un teléfono móvil es simplemente un fastidio. Los teclados pequeños, las sesiones interrumpidas y los números mal escritos te cuestan pedidos.

Compras recurrentes: Clientes que nunca llegaron a crear una cuenta, o que la última vez compraron desde un ordenador portátil y ahora están usando el teléfono.

Click to Pay está diseñado para coexistir junto a los monederos digitales, los métodos basados en transferencia bancaria y las opciones de pago locales.

Qué debes tener en cuenta antes de activar Click to Pay

¿Ayudará Click to Pay a tu negocio? Aquí tienes algunas cosas que vale la pena considerar antes de decidirte:

  • Perfil de tráfico. ¿Qué porcentaje de tu volumen proviene de dispositivos móviles y cuánto del checkout como invitado?

  • Dónde pierdes clientes. ¿Qué nivel de fricción hay hoy en tu checkout al introducir los datos de la tarjeta?

  • Métodos de pago. ¿Qué tarjetas, carteras y métodos locales eligen ya tus clientes?

  • Integración. ¿Qué integración de Mollie estás usando y es compatible con Click to Pay? (Ver más abajo).

  • Medición. ¿Qué métricas de finalización, autorización y adopción te indicarán si está funcionando?

El reconocimiento del comprador variará según el mercado, por lo que no es una decisión de todo o nada. Click to Pay convive con tus métodos actuales, y un despliegue progresivo te mostrará cómo responden tus clientes sin alterar nada más.

Paga en un clic con Mollie

Hemos creado esto pronto porque vemos su potencial. Unos pagos online más rápidos y simplificados significan mejores resultados para el comercio electrónico en general, utilizando un estándar que comparte todo el sector en lugar del flujo patentado de una sola red. 

La rapidez con la que lo adopten los compradores variará según el mercado, lo que lo convierte en algo que debes probar y medir, en lugar de simplemente activarlo y darlo por hecho. De cualquier forma, es un cambio que vale la pena entender desde el principio.

Puedes monitorizar el rendimiento en tu dashboard utilizando Mollie Insights para ver cómo se comparan las transacciones de Click to Pay con el resto de tu volumen de tarjetas.

Click to Pay está disponible en Mollie hoy mismo con Visa y Mastercard a través de Mollie Checkout y Mollie Components v2.

Cómo empezar

Si quieres probar Click to Pay en tu Checkout, contacta con tu gestor de cuenta o ponte en contacto con el soporte de Mollie y lo activaremos por ti.

La activación de autoservicio está planificada, y el soporte para plugins llegará más adelante como parte del lanzamiento más amplio de Mollie Components v2. La disponibilidad puede depender de tu mercado, tarjetas y configuración de cuenta, por lo que vale la pena consultar la documentación actual antes de planificar la implementación.

Para conocer los detalles técnicos, consulta nuestra guía de integración y nuestro artículo del Centro de ayuda.

Preguntas frecuentes


¿Es Click to Pay lo mismo que Apple Pay o Google Pay?

No. Apple Pay y Google Pay son carteras vinculadas a un dispositivo o a un sistema operativo, y los compradores se autentican con el propio dispositivo. Click to Pay es un estándar de red de tarjetas que no depende de ninguna aplicación ni dispositivo, por lo que funciona en cualquier navegador de cualquier dispositivo una vez que el usuario se ha registrado. Pueden coexistir perfectamente en el mismo checkout.

¿Quién es el propietario de Click to Pay?

Una organización llamada EMVCo gestiona las especificaciones de Secure Remote Commerce que respaldan Click to Pay, y entre sus miembros se encuentran Visa, Mastercard, American Express, Discover, UnionPay y JCB. Las distintas redes participan en el estándar y lo promocionan bajo el nombre compartido de Click to Pay, pero el estándar en sí pertenece al sector y no a una red en particular.

¿Con qué rapidez puedo recibir el dinero?

Si cumples los requisitos, ya tienes la oferta en tu dashboard de Mollie. No hay que rellenar ninguna solicitud ni buscar papeleo, en el caso de la mayoría de las empresas. Acéptala y los fondos podrán estar en tu cuenta en cuestión de minutos. Las cantidades más elevadas requieren un poco más de información y hablar con nuestro equipo, pero aun así estaríamos hablando de días en lugar de las semanas que tardaría un banco. Esa diferencia suele ser clave: las ofertas de acciones suelen expirar mucho antes de que se reúna un comité de crédito.

¿Qué redes de tarjetas admiten Click to Pay?

Las tarjetas participantes de las principales redes, incluidas Visa, Mastercard, American Express y Discover, a las que se une Carte Bancaire. La disponibilidad de tarjetas y mercados específicos puede variar, así que confírmala con nosotros antes de planificar la implementación.

Actualmente, Mollie admite Click to Pay con Visa y Mastercard, y tiene previsto implementarlo con American Express y Cartes Bancaires en 2027.

¿Es seguro Click to Pay?

Click to Pay utiliza tokenización por diseño, por lo que el número de tarjeta subyacente no se gestiona de la misma manera que en una transacción introducida manualmente. La identidad se puede verificar mediante un código de un solo uso o una comprobación biométrica.

Ningún método de pago elimina todos los riesgos por completo, por lo que debe complementar tus controles de autenticación, supervisión y fraude existentes en lugar de sustituirlos. Los requisitos de autenticación reforzada de clientes (SCA) del Espacio Económico Europeo se aplican a Click to Pay al igual que a cualquier pago con tarjeta.

¿Tienen que registrarse los compradores antes de usar Click to Pay?

Necesitan un perfil de Click to Pay con una tarjeta elegible. Muchos compradores ya lo tienen, bien a través del emisor de su tarjeta o bien por una compra anterior en un comercio participante. A quien no se haya registrado, se le puede ofrecer la opción de hacerlo en el checkout, según su tarjeta, emisor y mercado.

¿Qué pasa si un comprador no se ha registrado en Click to Pay?

No cambia nada para ellos. Pagan introduciendo los datos de su tarjeta como de costumbre y se les puede ofrecer la oportunidad de registrarse mientras lo hacen. Click to Pay es una opción adicional en tu checkout, no un sustituto de la introducción manual de la tarjeta.

¿Sustituirá Click to Pay a la introducción manual de la tarjeta?

No de inmediato, pero ese es el objetivo final. Mastercard se ha fijado la meta de eliminar progresivamente la introducción manual de tarjetas en Europa para 2030, y Visa ha convertido Click to Pay en una función estándar de sus tarjetas. Por ahora, la introducción de la tarjeta se mantiene en el checkout y Click to Pay convive con ella.

¿Cuesta más Click to Pay por transacción?

Las transacciones de Click to Pay se procesan como pagos con tarjeta estándar, por lo que las tasas de las marcas de tarjetas se rigen por tus tarifas de tarjeta actuales.

¿Tengo que cambiar mi integración?

Si utilizas Mollie Checkout o Mollie Components v2, nuestro equipo puede activar Click to Pay en tu cuenta. Mollie Components v1 no admite Click to Pay, por lo que, si utilizas esa versión, te recomendamos actualizar a Components v2.

Más actualizaciones

Mantente al día

Nunca te pierdas una actualización. Recibe actualizaciones de productos, noticias e historias de clientes directamente en tu bandeja de entrada.

Form fields

Índice de contenidos

Índice de contenidos

Socio destacado

MollieGrowth¿Qué es Click to Pay? Una guía para empresas de comercio electrónico