Qu'est-ce que Click to Pay ? Un guide pour les entreprises d'e-commerce

Découvrez comment les détaillants omnicanaux établis utilisent le financement basé sur les revenus pour financer leurs stocks, préserver leur fonds de roulement et se développer sans les contraintes d'une dette bancaire rigide.

Découvrez comment les détaillants omnicanaux établis utilisent le financement basé sur les revenus pour financer leurs stocks, préserver leur fonds de roulement et se développer sans les contraintes d'une dette bancaire rigide.

Diane Albouy

Diane Albouy

Directeur de produit principal

Image de blog montrant plusieurs cartons

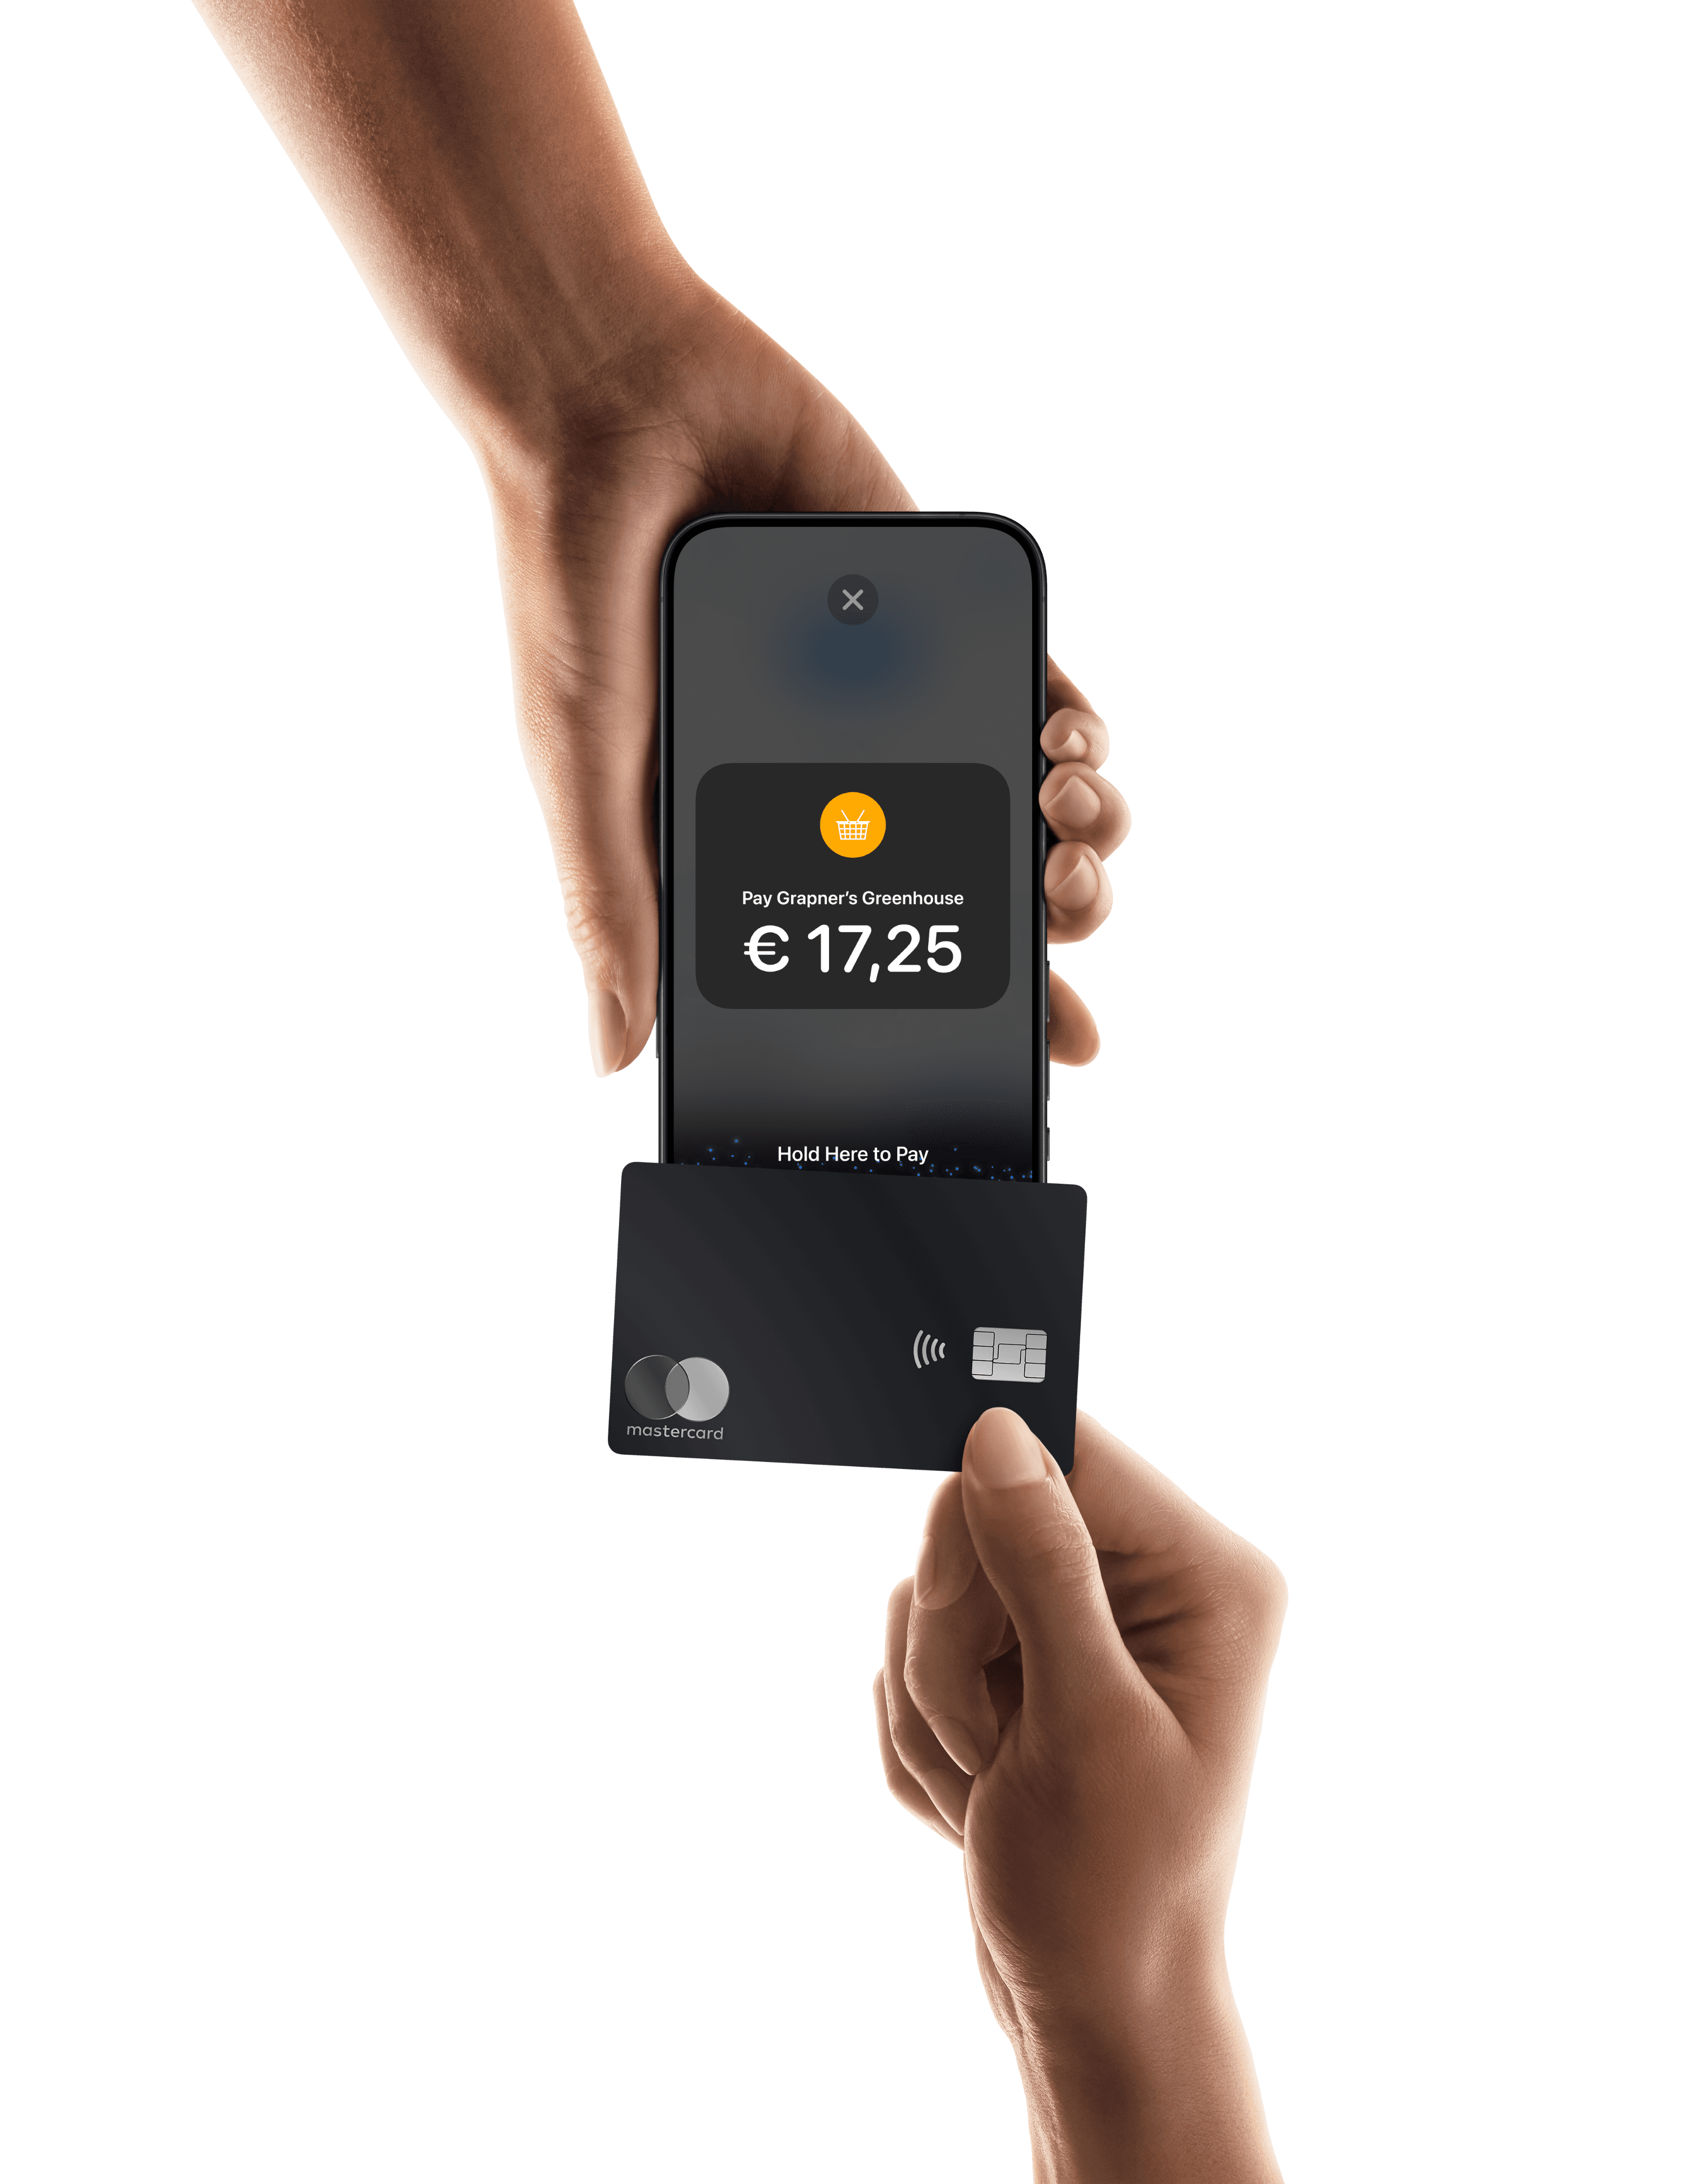
Payer en magasin avec une carte prend environ une seconde. Vous insérez ou posez votre carte, vous obtenez une confirmation, vous partez. Parfois, vous devez saisir votre code PIN.

Payer en ligne avec une carte peut s'avérer plus fastidieux. Vous devez trouver votre portefeuille, lire et saisir 16 chiffres, la date d'expiration, et espérer que vous saisirez correctement le code de sécurité du premier coup.

Cela ne devrait pas être si difficile et, de plus en plus, cela ne l'est pas.

Click to Pay est un standard de checkout régi par EMVCo, à l'origine des paiements par carte à puce et sans contact, et soutenu par Visa, Mastercard, American Express et Discover. 

Il permet aux acheteurs de payer en ligne avec leurs cartes déjà pré-enregistrées, sans avoir à saisir à nouveau leur numéro de carte.

Cet article explique ce qu'est Click to Pay, comment cela fonctionne, pourquoi la tokenisation est plus importante que l'aspect « un seul clic », et ce que cela pourrait changer lors de votre checkout.

Ce qu'est réellement Click to Pay, et ce qu'il n'est pas

Commençons par ce que Click to Pay n'est pas :

Click to Pay ne correspond pas aux cartes enregistrées. Lorsqu'un acheteur enregistre sa carte auprès de votre boutique, cette carte ne fonctionne que dans votre boutique. Ce qui est excellent pour les clients fidèles, mais moins efficace pour les nouveaux clients.

Click to Pay n'est pas un portefeuille numérique. Contrairement à Google Pay et Apple Pay, il n'y a pas besoin d'application, pas de dépendance vis-à-vis de l'appareil, ni de compte distinct à créer.

Alors, qu'est-ce que Click to Pay ?

La comparaison la plus proche est le paiement sans contact dans un magasin physique. Les clients savent ce qui se passera lorsqu'ils présenteront leur carte, et cela fonctionne de la même manière dans chaque magasin et sur chaque terminal.

Click to Pay est l'équivalent numérisé de l'expérience prévisible du paiement sans contact pour le checkout en ligne. Ainsi, lorsque les acheteurs voient l'icône Click to Pay, ils savent qu'ils bénéficieront d'une expérience identique, cohérente et sécurisée, quels que soient l'entreprise, le prestataire de services de paiement (PSP) ou l'appareil utilisé.

Et cela fonctionne au niveau du réseau. Un acheteur s'inscrit une seule fois, soit auprès de l'émetteur de sa carte, soit lors du checkout de n'importe quelle entreprise participante, et ce profil fonctionne ensuite partout où Click to Pay est accepté. Y compris sur votre checkout.

En d'autres termes, l'inscription qu'ils ont effectuée sur le site d'un tiers fonctionne désormais également sur le vôtre. 

Réduisez l'abandon au moment du checkout

Cartes, portefeuilles électroniques, Klarna, PayPal et bien plus encore : offrez à vos clients les options de paiement de confiance, checkout après checkout.

Le piège de la liquidité des stocks : pourquoi le stock consomme de la trésorerie plus rapidement que prévu par la plupart des détaillants

Le parcours pour un nouvel utilisateur ne comporte que quatre étapes.

  1. Sélectionnez Click to Pay lors du checkout.

  2. Vérifiez l'identité – généralement via un code d'accès unique ou un contrôle biométrique.

  3. Choisissez une carte enregistrée dans le profil activé.

  4. Payez et finalisez le checkout.

Par la suite, le processus est encore plus court. Un acheteur ayant déjà utilisé Click to Pay – même sur une autre boutique – le sélectionne, choisit une carte et paie en quelques secondes.

De plus, Click to Pay s'intègre directement au sein de votre propre checkout, plutôt que de rediriger les acheteurs vers une page hébergée par le réseau de cartes.

Et leurs cartes les accompagnent partout. Une personne s'étant inscrite sur un ordinateur portable il y a plusieurs mois peut accéder aux mêmes cartes sur son téléphone – elle devra peut-être s'identifier à nouveau sur un nouvel appareil, mais elle n'aura pas à chercher sa carte physique ni à saisir ses coordonnées.


« Les consommateurs ne devraient pas avoir à retenir des numéros de carte. Ils devraient simplement se souvenir d'une excellente expérience d'achat. » - Mathieu Altwegg, SVP Product Europe VISA


Pourquoi la tokenisation est l'élément essentiel

Bien que le produit soit axé sur l'« expérience en un clic », le véritable héros en coulisses est la tokenisation.

Lorsqu'un acheteur paie avec Click to Pay, son numéro de carte est remplacé par un jeton (token) : un numéro de substitution qui fonctionne pour les paiements, mais dont l'utilisation est restreinte. Chaque transaction est signée avec un cryptogramme à usage unique, ce qui signifie également qu'aucun code de sécurité n'est requis.

La tokenisation facilite le paiement pour le client, et elle présente également un certain nombre d'avantages commerciaux : 

  • Moins de données de carte transitant par votre checkout. Vous encaissez le paiement sans manipuler le numéro de carte sous-jacent, contrairement à ce que requiert une transaction saisie manuellement.

  • De meilleurs taux d'autorisation. Les transactions tokenisées parviennent à l'émetteur avec des données plus riches et vérifiées par le réseau, et les émetteurs les approuvent plus facilement qu'un numéro saisi au clavier qui pourrait provenir de n'importe où. Moins de clients fiables sont ainsi refusés pour suspicion de fraude.

  • Moins de cartes qui expirent. Les jetons réseau peuvent rester actifs lorsque les émetteurs participants réémettent ou mettent à jour une carte, de sorte qu'une carte remplacée ne rompt pas nécessairement le profil de l'acheteur. La fiabilité de ce fonctionnement dépend du réseau, de l'émetteur et de l'intégration.

  • Des données volées qui perdent de leur valeur. Un numéro de carte volé peut être tenté auprès de n'importe quelle entreprise. Un jeton restreint ne le peut pas.

Rien de tout cela ne remplace vos contrôles existants. La tokenisation élimine très efficacement un type d'exposition spécifique, mais la surveillance, l'authentification et la gestion des litiges restent nécessaires.

Quelle est l'étendue de l'utilisation de Click to Pay ?

Selon les chiffres de Visa, Click to Pay est actif sur 33 marchés européens. Fin 2024, Visa en a fait une fonctionnalité standard de ses cartes, de sorte que les émetteurs à travers l'Europe ont enregistré leurs titulaires de cartes plutôt que d'attendre qu'ils s'inscrivent d'eux-mêmes. On compte désormais environ 54 millions d'identifiants Visa enregistrés en Europe.

MasterCard suit une trajectoire similaire, MasterCard Click to Pay étant désormais actif sur 32 marchés européens, alors que l'adoption se généralise parmi les marchands, les banques et les prestataires de services de paiement.

Cela signifie qu'un grand nombre de vos clients possèdent peut-être déjà un profil Click to Pay avec une carte enregistrée et valide, qu'ils le sachent ou non.

Les chiffres d'utilisation récents le confirment : Visa rapporte que les volumes de Click to Pay en Europe ont environ triplé au cours de l'année écoulée, pour atteindre environ un million de transactions par mois, avec plus de 37 000 entreprises désormais actives.

Mastercard a également annoncé récemment que les clients récurrents représentent plus de 70 % de leur volume de Click to Pay, prouvant qu'une fois que les utilisateurs l'essayent, ils sont plus enclins à l'utiliser de nouveau.

Ce que cela change lors de votre checkout

La saisie des coordonnées bancaires est l'un des moments les plus critiques où les clients abandonnent leur checkout, en particulier les clients invités sur mobile.

Et cette friction lors des paiements par carte est particulièrement flagrante par rapport aux autres méthodes de paiement en ligne. Aujourd'hui, les acheteurs s'attendent à payer rapidement et facilement.

Les chiffres récents concernant Click to Pay sont particulièrement prometteurs :

Click to Pay est 20 secondes plus rapide que la saisie manuelle des numéros de carte.

Visa rapporte que les identifiants tokenisés augmentent les taux d'autorisation de 11 % et réduisent la fraude de 34 % par rapport aux transactions non tokenisées.

Bien entendu, le fait de ne pas avoir à saisir les numéros de carte n'est qu'une partie du problème. La gamme de produits, le comportement des clients, les performances de l'émetteur, la zone géographique et la conception du checkout peuvent tous avoir autant d'impact sur les performances de conversion que la méthode de paiement elle-même.

Comme pour toutes les méthodes de paiement, la seule façon d'en être sûr est de l'ajouter à votre checkout, d'analyser vos propres chiffres et de procéder aux ajustements nécessaires.

Où Click to Pay s'avère utile aujourd'hui

Voici là où il est le plus utile :

Guest checkout : si un client n'a pas de carte enregistrée ni de compte, et que la saisie des coordonnées bancaires constitue le seul obstacle. Désormais, un visiteur qui se rend pour la première fois sur votre site peut utiliser son profil Click to Pay existant pour payer, sans avoir à créer de compte et sans que vous n'ayez à stocker quoi que ce soit.

Mobile : saisir 16 chiffres sur un téléphone mobile est tout simplement fastidieux. Les petits claviers, les sessions interrompues et les numéros mal saisis vous coûtent tous des commandes.

Achats répétés : pour les clients qui n'ont jamais pris le temps de créer un compte, ou qui ont effectué leur dernier achat sur un ordinateur portable et se trouvent maintenant sur un téléphone.

Click to Pay est conçu pour coexister avec les portefeuilles numériques, les méthodes bancaires et les options de paiement locales.

Ce qu'il faut examiner avant d'activer Click to Pay

Click to Pay sera-t-il utile à votre entreprise ? Voici quelques éléments à prendre en compte avant de vous décider :

  • Mix de trafic. Quelle part de votre volume provient des appareils mobiles, et quelle part correspond à un checkout d'invité ?

  • Où vous perdez vos clients. Quelle est l'importance des frictions liées à la saisie de carte dans votre checkout actuel ?

  • Mix de paiement. Vers quels types de cartes, portefeuilles électroniques et méthodes de paiement locales vos clients se tournent-ils déjà ?

  • Intégration. Quelle intégration Mollie utilisez-vous, et prend-elle en charge Click to Pay ? (Voir ci-dessous.)

  • Mesure. Quels indicateurs de finalisation, d'autorisation et d'adoption vous permettraient de savoir si la solution fonctionne ?

La reconnaissance des acheteurs différant selon le marché, il ne s'agit pas d'une décision à prendre ou à laisser. Click to Pay s'intègre aux côtés de vos méthodes existantes, et un déploiement progressif vous permettra d'observer la réaction de vos clients sans perturber vos autres processus.

Payer en un clic chez Mollie

Nous avons développé cette solution très tôt car nous en percevons tout le potentiel. Des paiements en ligne plus rapides et simplifiés garantissent de meilleurs résultats pour l'e-commerce en général, grâce à un standard partagé par l'ensemble du secteur plutôt qu'à un flux propriétaire propre à un réseau unique. 

La rapidité avec laquelle les acheteurs l'adopteront variera selon les marchés, ce qui en fait une solution à tester et à mesurer, plutôt qu'à activer en supposant simplement que cela fonctionne. Quoi qu'il en soit, il s'agit d'une évolution qu'il convient de comprendre dès le départ.

Vous pouvez suivre les performances dans votre Dashboard à l'aide de Mollie Insights afin de comparer les transactions Click to Pay avec le reste de votre volume de cartes.

Click to Pay est disponible dès aujourd'hui chez Mollie avec Visa et Mastercard via Mollie checkout et Mollie Components v2.

Pour commencer

Si vous souhaitez essayer Click to Pay sur votre checkout, contactez votre chargé de compte ou prenez contact avec le support Mollie, et nous l'activerons pour vous.

L'activation en libre-service est prévue, et le support des plug-ins suivra dans le cadre du déploiement plus large de Mollie Components v2. La disponibilité peut dépendre de votre marché, de vos cartes et de la configuration de votre compte, il est donc préférable de consulter la documentation actuelle avant de planifier une intégration.

Pour les détails techniques, veuillez consulter notre guide d'intégration et notre article du Centre d'aide.

Foire aux questions


Click to Pay est-il identique à Apple Pay ou Google Pay ?

Non. Apple Pay et Google Pay sont des portefeuilles liés à un appareil ou à un système d'exploitation, et les acheteurs s'authentifient avec l'appareil lui-même. Click to Pay est une norme de réseau de cartes sans application ni dépendance vis-à-vis d'un appareil, elle fonctionne donc sur n'importe quel navigateur et sur n'importe quel appareil une fois que l'utilisateur s'est inscrit. Ils peuvent coexister sur une même page de checkout.

Qui détient Click to Pay ?

Une organisation nommée EMVCo régit les spécifications Secure Remote Commerce qui sous-tendent Click to Pay, et ses membres incluent Visa, Mastercard, American Express, Discover, UnionPay et JCB. Les réseaux individuels participent à la norme et en font la promotion sous le nom partagé de Click to Pay, mais la norme elle-même appartient au secteur plutôt qu'à un seul réseau.

En combien de temps puis-je obtenir l'argent ?

Si vous êtes éligible, l'offre est déjà disponible dans votre Mollie Dashboard. Il n'y a aucun formulaire à remplir et, pour la plupart des entreprises, aucun document administratif à fournir. Acceptez l'offre et les fonds peuvent être crédités sur votre compte en quelques minutes. Les montants plus importants nécessitent un peu plus d'informations et un échange avec notre équipe, mais le délai se compte tout de même en jours plutôt qu'en semaines, contrairement à une banque. Cet écart de temps est généralement crucial : les opportunités de stock ont tendance à expirer bien avant qu'un comité de crédit ne se réunisse.

Quels réseaux de cartes prennent en charge Click to Pay ?

Les cartes participantes des principaux réseaux, notamment Visa, Mastercard, American Express et Discover, auxquelles s'ajoute Cartes Bancaires. La disponibilité spécifique selon les cartes et les marchés évoluant, veuillez confirmer la prise en charge actuelle avec nous avant de planifier une implémentation.

Mollie prend actuellement en charge Click to Pay avec Visa et Mastercard et prévoit de l'implémenter avec American Express et Cartes Bancaires en 2027.

Click to Pay est-il sécurisé ?

Click to Pay est tokenisé par conception, de sorte que le numéro de carte sous-jacent n'est pas traité de la même manière que lors d'une transaction saisie manuellement. L'identité peut être vérifiée à l'aide d'un code d'accès à usage unique ou d'un contrôle biométrique.

Aucun moyen de paiement ne supprime tous les risques, il doit donc s'ajouter à vos contrôles d'authentification, de surveillance et de fraude existants plutôt que de les remplacer. Les exigences d'authentification forte du client dans l'Espace économique européen s'appliquent à Click to Pay comme pour tout paiement par carte.

Les acheteurs doivent-ils s'inscrire avant d'utiliser Click to Pay ?

Ils ont besoin d'un profil Click to Pay avec une carte éligible. De nombreux acheteurs en possèdent déjà un, soit par l'intermédiaire de leur émetteur de carte, soit suite à un achat antérieur chez une entreprise participante. Un acheteur qui ne s'est pas inscrit peut se voir proposer cette option lors du checkout, en fonction de sa carte, de son émetteur et de son marché.

Que se passe-t-il si un acheteur ne s'est pas inscrit à Click to Pay ?

Rien ne change pour lui. Il paie en saisissant les coordonnées de sa carte comme d'habitude, et l'option de s'inscrire peut lui être proposée pendant ce processus. Click to Pay est une option supplémentaire sur votre checkout, et non un remplacement de la saisie de carte.

Click to Pay va-t-il remplacer la saisie manuelle des cartes ?

Pas immédiatement, mais c'est l'objectif final. Mastercard a affiché l'ambition de supprimer progressivement la saisie manuelle des cartes en Europe d'ici 2030, et Visa a fait de Click to Pay une fonctionnalité standard de ses cartes. Pour l'instant, la saisie de carte reste disponible sur le checkout, et Click to Pay s'affiche à ses côtés.

Click to Pay coûte-t-il plus cher par transaction ?

Les transactions Click to Pay sont traitées comme des paiements par carte standards, les frais de réseau s'alignent donc sur vos tarifs de cartes existants.

Dois-je modifier mon intégration ?

Si vous utilisez Mollie Checkout ou Mollie Components v2, notre équipe peut activer Click to Pay sur votre compte. Mollie Components v1 ne prend pas en charge Click to Pay, donc si vous utilisez cette version, nous vous recommandons de passer à Components v2.

Plus de mises à jour

Restez à jour

Ne manquez jamais une mise à jour. Recevez des mises à jour de produits, des actualités et des témoignages clients directement dans votre boîte de réception.

Form fields

Table des matières

Table des matières

Partenaire à la une

MolliePerspectivesQu'est-ce que Click to Pay ? Un guide pour les entreprises d'e-commerce