Was ist Click to Pay? Ein Leitfaden für E-Commerce-Unternehmen

Erfahren Sie, wie Click to Pay Tokenisierung nutzt, um Online-Kartenzahlungen für Kunden zu vereinfachen, und was dies für Ihren Checkout bedeuten könnte.

Erfahren Sie, wie Click to Pay Tokenisierung nutzt, um Online-Kartenzahlungen für Kunden zu vereinfachen, und was dies für Ihren Checkout bedeuten könnte.

Diane Albouy

Diane Albouy

Principal Product Manager

Blog-Bild mit mehreren Kartons

Das Bezahlen mit Karte im Laden dauert etwa eine Sekunde. Sie halten die Karte vor das Terminal, erhalten eine Bestätigung und gehen. Gelegentlich müssen Sie Ihre PIN eingeben.

Online-Zahlungen mit Karte können mühsamer sein. Sie müssen Ihre Geldbörse finden, 16 Ziffern sowie das Ablaufdatum ablesen und eintippen und hoffen, dass Sie den Sicherheitscode auf Anhieb richtig eingeben.

Das sollte nicht so kompliziert sein, und das ist es glücklicherweise auch immer seltener.

Click to Pay ist ein Checkout-Standard, der von EMVCo verwaltet wird – den Köpfen hinter Chip- und kontaktlosen Kartenzahlungen – und von Visa, Mastercard, American Express und Discover unterstützt wird. 

Damit können Kundinnen und Kunden online mit ihren bereits registrierten Karten bezahlen, ohne die Kartennummer erneut eingeben zu müssen.

In diesem Artikel erfahren Sie, was Click to Pay ist, wie es funktioniert, warum Tokenisierung wichtiger ist als der One-Click-Aspekt und was sich dadurch an Ihrem Checkout ändern könnte.

Was Click to Pay tatsächlich ist – und was nicht

Beginnen wir damit, was Click to Pay nicht ist:

Click to Pay ist keine gespeicherte Karte. Wenn ein Kunde seine Karte in Ihrem Shop speichert, funktioniert diese Karte nur in Ihrem Shop. Das ist zwar großartig für wiederkehrende Kunden – aber nicht so effizient für Erstkunden.

Click to Pay ist keine digitale Wallet. Im Gegensatz zu Google Pay und Apple Pay ist keine App erforderlich, es gibt keine Geräteabhängigkeit und es muss kein separates Konto erstellt werden.

Was ist Click to Pay also?

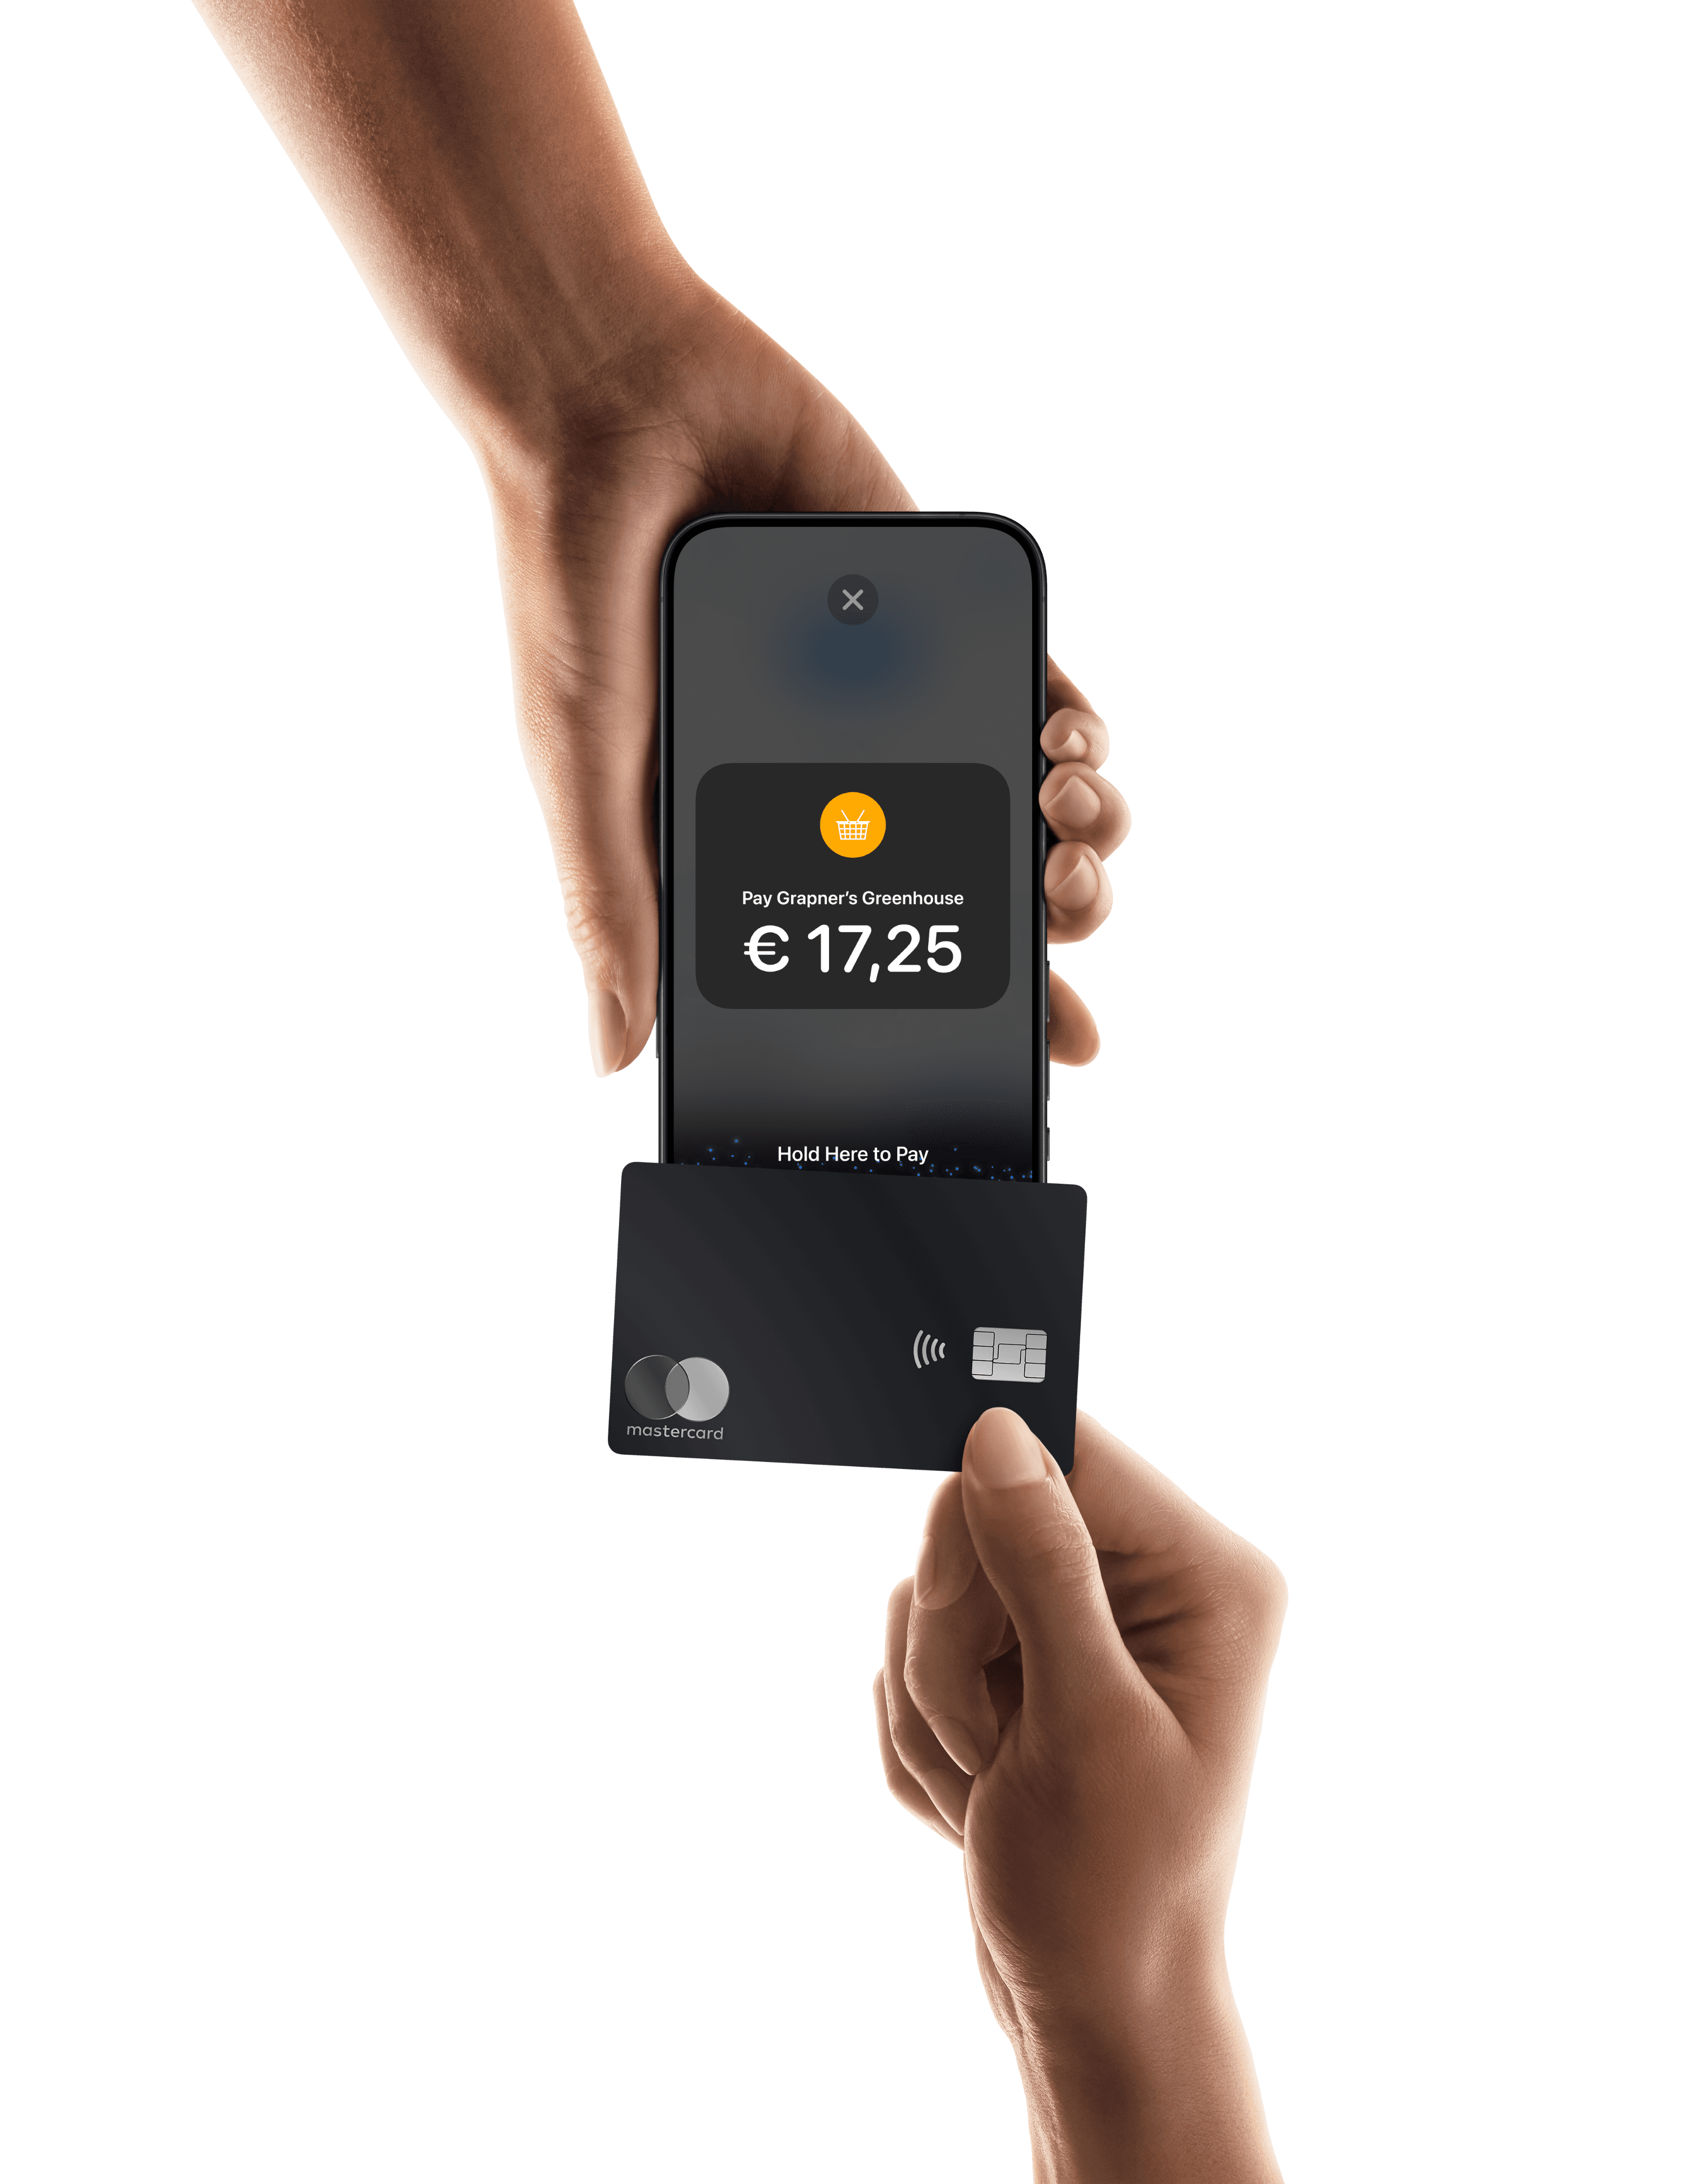
Der beste Vergleich ist das kontaktlose Bezahlen in einem physischen Geschäft. Kunden wissen, was passiert, wenn sie ihre Karte anlegen, und es funktioniert in jedem Geschäft und an jedem Terminal auf die gleiche Weise.

Click to Pay ist das vorhersehbare Tap-to-Pay-Erlebnis, digitalisiert für den Online-Checkout, sodass Käufer, wenn sie das Click to Pay-Symbol sehen, wissen, dass sie die gleiche konsistente und vertrauenswürdige Erfahrung machen werden, unabhängig vom Unternehmen, dem Zahlungsdienstleister (PSP) oder dem verwendeten Gerät.

Und es funktioniert auf Netzwerkebene. Ein Käufer registriert sich einmal, entweder über seinen Kartenherausgeber oder beim Checkout eines teilnehmenden Unternehmens, und dieses Profil funktioniert dann überall dort, wo Click to Pay akzeptiert wird. Auch in Ihrem Checkout.

Mit anderen Worten: Die Registrierung, die auf der Website eines anderen Unternehmens durchgeführt wurde, funktioniert jetzt auch auf Ihrer. 

Reduzieren Sie Checkout-Abbrüche

Kreditkarten, Wallets, Klarna, PayPal und mehr – bieten Sie Ihren Kunden bei jedem Checkout die Zahlungsarten, denen sie vertrauen.

Die Inventar-Liquiditätsfalle: Warum Lagerbestand Bargeld schneller auffrisst, als die meisten Händler planen

Der Ablauf für Erstnutzer besteht aus nur vier Schritten.

  1. Wählen Sie Click to Pay beim Checkout.

  2. Verifizieren Sie Ihre Identität – in der Regel durch ein Einmalpasswort oder eine biometrische Prüfung.

  3. Wählen Sie eine gespeicherte Karte aus dem registrierten Profil aus.

  4. Bezahlen Sie und schließen Sie den Checkout ab.

Danach ist der Ablauf noch kürzer. Käufer, die Click to Pay schon einmal genutzt haben – selbst in einem anderen Shop –, wählen es einfach aus, entscheiden sich für eine Karte und bezahlen in Sekundenschnelle.

Besonders wichtig: Click to Pay ist direkt in Ihren eigenen Checkout integriert, sodass Käufer nicht auf eine vom Netzwerk gehostete Seite weitergeleitet werden.

Und ihre Karten reisen mit ihnen. Wer sich vor Monaten auf einem Laptop registriert hat, kann auf dem Smartphone auf dieselben Karten zugreifen – auf einem neuen Gerät müssen sie sich eventuell erneut identifizieren, aber sie müssen nicht nach ihrer physischen Karte suchen oder ihre Daten neu eingeben.


„Verbraucher sollten sich keine Kartennummern merken müssen. Sie sollten sich einfach an ein großartiges Einkaufserlebnis erinnern.“ – Mathieu Altwegg, SVP Product Europe VISA


Warum Tokenisierung der entscheidende Teil ist

Während das Produkt auf das „One-Click-Erlebnis“ ausgerichtet ist, ist der eigentliche Held hinter den Kulissen die Tokenisierung.

Wenn ein Käufer mit Click to Pay bezahlt, wird seine Kartennummer durch ein Token ersetzt: eine Ersatznummer, die für Zahlungen funktioniert, aber in ihrer Verwendung eingeschränkt ist. Jede Transaktion ist mit einem einmaligen Kryptogramm signiert, was auch bedeutet, dass kein Sicherheitscode erforderlich ist.

Die Tokenisierung erleichtert dem Kunden das Bezahlen und bietet auch für Unternehmen eine Reihe von Vorteilen: 

  • Weniger Kartendaten in Ihrem Checkout. Sie nehmen die Zahlung entgegen, ohne die zugrunde liegende Kartennummer so verarbeiten zu müssen, wie es bei einer manuell eingegebenen Transaktion erforderlich ist.

  • Bessere Autorisierungsraten. Tokenisierte Transaktionen erreichen den Aussteller mit reichhaltigeren, netzwerkverifizierten Daten, und Aussteller genehmigen diese eher als eine manuell eingegebene Nummer, die von überall her stammen könnte. Weniger ehrliche Kunden werden abgelehnt, weil sie verdächtig erscheinen.

  • Weniger abgelaufene Karten. Netzwerk-Token können aktuell bleiben, wenn teilnehmende Aussteller eine Karte neu ausstellen oder aktualisieren, sodass eine ersetzte Karte nicht zwangsläufig das Profil des Käufers beeinträchtigt. Wie zuverlässig dies funktioniert, hängt vom Netzwerk, dem Aussteller und der Implementierung ab.

  • Gestohlene Daten, die weniger wert sind. Eine gestohlene Kartennummer kann bei jedem Unternehmen ausprobiert werden. Ein eingeschränktes Token nicht.

Nichts davon ersetzt Ihre bestehenden Kontrollen. Die Tokenisierung beseitigt eine ganz bestimmte Art von Risiko sehr effektiv, aber Überwachung, Authentifizierung und Konfliktmanagement sind weiterhin erforderlich.

Wie weit ist Click to Pay verbreitet?

Laut Zahlen von Visa ist Click to Pay in 33 europäischen Märkten aktiv. Ende 2024 machte Visa die Funktion zu einem Standardmerkmal seiner Karten, sodass Emittenten in ganz Europa ihre Karteninhaber anmeldeten, anstatt darauf zu warten, dass sich die Menschen selbst registrieren. Mittlerweile gibt es in Europa rund 54 Millionen registrierte Visa-Anmeldedaten.

Mastercard folgt einem ähnlichen Weg, wobei Mastercard Click to Pay mittlerweile in 32 europäischen Märkten aktiv ist, da die Akzeptanz bei Händlern, Banken und Zahlungsdienstleistern zunimmt.

Das bedeutet, dass eine große Anzahl Ihrer Kunden möglicherweise bereits über ein Click to Pay-Profil mit einer hinterlegten, funktionierenden Karte verfügt – ob sie es wissen oder nicht.

Die jüngsten Nutzungszahlen bestätigen dies: Visa berichtet, dass sich das Click to Pay-Volumen in Europa im letzten Jahr auf rund eine Million Transaktionen pro Monat verdreifacht hat, wobei mittlerweile mehr als 37.000 Unternehmen live sind.

Mastercard gab kürzlich außerdem bekannt, dass wiederkehrende Kunden über 70 % des Click to Pay-Volumens ausmachen. Das beweist: Wenn Menschen Click to Pay erst einmal ausprobiert haben, nutzen sie es mit hoher Wahrscheinlichkeit wieder.

Was sich bei Ihrem Checkout ändert

Die Karteneingabe ist eine der fehleranfälligsten Stellen, an denen Checkouts Kunden verlieren, insbesondere bei Gast-Checkouts auf Mobilgeräten.

Und diese Reibung bei Kartenzahlungen ist im Vergleich zu anderen Online-Checkout-Methoden besonders eklatant. Heutzutage erwarten Käufer, schnell und einfach zu bezahlen.

Jüngste Zahlen speziell zu Click to Pay sind vielversprechend:

Click to Pay ist 20 Sekunden schneller als die manuelle Eingabe von Kartennummern.

Visa berichtet, dass tokenisierte Anmeldedaten die Genehmigungen um 11 % steigern und den Betrug um 34 % im Vergleich zu nicht-tokenisierten Transaktionen senken.

Natürlich ist es nur ein Teil des Puzzles, keine Kartennummern eingeben zu müssen. Produktmix, Kundenverhalten, Emittentenleistung, Geografie und das Checkout-Design können die Checkout-Zahlen ebenso stark beeinflussen wie die Zahlungsmethode.

Wie bei allen Zahlungsmethoden besteht der einzige Weg zur Gewissheit darin, sie Ihrem Checkout hinzuzufügen, Ihre eigenen Zahlen zu überprüfen und entsprechend anzupassen.

Wo Click to Pay heute nützlich ist

Hier hilft es am meisten:

Checkout als Gast: Wenn ein Kunde keine gespeicherte Karte und kein Konto hat, und die Eingabe der Kartendaten die einzige Hürde darstellt. Jetzt kann ein Erstbesucher Ihrer Website sein bestehendes Click to Pay-Profil nutzen, um zu bezahlen – ohne ein Konto zu erstellen und ohne dass Sie Daten speichern müssen.

Mobilgeräte: Das Eintippen von 16 Ziffern auf einem Mobiltelefon ist schlichtweg mühsam. Kleine Tastaturen, unterbrochene Sitzungen und Tippfehler kosten Sie wertvolle Bestellungen.

Wiederholungskäufe: Kunden, die noch keine Zeit hatten, ein Konto zu erstellen, oder die beim letzten Mal auf einem Laptop eingekauft haben und jetzt ein Telefon nutzen.

Click to Pay ist so konzipiert, dass es sich nahtlos in digitale Wallets, bankbasierte Zahlungsmethoden und lokale Zahlungsoptionen einfügt.

Was Sie beachten sollten, bevor Sie Click to Pay aktivieren

Wird Click to Pay Ihrem Unternehmen helfen? Hier sind einige Dinge, die Sie vor Ihrer Entscheidung berücksichtigen sollten:

  • Traffic-Mix. Wie hoch ist Ihr Anteil am mobilen Datenverkehr und wie hoch ist der Anteil von Checkout als Gast?

  • Wo Sie Kunden verlieren. Wie viele Reibungspunkte gibt es heute bei der Karteneingabe in Ihrem Checkout?

  • Zahlungsmix. Zu welchen Karten, Wallets und lokalen Methoden greifen Ihre Kunden bereits?

  • Integration. Welche Mollie-Integration nutzen Sie und unterstützt diese Click to Pay? (Siehe unten.)

  • Messung. Welche Abschluss-, Autorisierungs- und Einführungsmetriken würden Ihnen zeigen, ob es funktioniert?

Die Erkennung von Käufern ist je nach Markt unterschiedlich, daher ist dies keine Alles-oder-Nichts-Entscheidung. Click to Pay steht neben Ihren bestehenden Methoden, und eine schrittweise Einführung zeigt Ihnen, wie Ihre Kunden reagieren, ohne dass alles andere gestört wird.

Click to Pay bei Mollie

Wir haben dies frühzeitig entwickelt, weil wir das Potenzial sehen. Schnellere und vereinfachte Online-Zahlungen bedeuten bessere Ergebnisse für den E-Commerce im Allgemeinen, da ein Standard genutzt wird, den die gesamte Branche teilt, anstatt des proprietären Ablaufs eines einzelnen Netzwerks. 

Wie schnell die Käufer dieses Angebot annehmen, wird je nach Markt variieren. Daher sollte man es testen und messen, anstatt es einfach nur einzuschalten und vorauszusetzen. In jedem Fall ist es eine Entwicklung, die man frühzeitig verstehen sollte.

Sie können die Performance in Ihrem Dashboard mit Mollie Insights überwachen, um zu sehen, wie Click to Pay-Transaktionen im Vergleich zu Ihrem übrigen Kartenvolumen abschneiden.

Click to Pay ist ab heute bei Mollie mit Visa und Mastercard über Mollie Checkout und Mollie Components v2 verfügbar.

Erste Schritte

Wenn Sie Click to Pay in Ihrem Checkout ausprobieren möchten, wenden Sie sich an Ihren Account Manager oder kontaktieren Sie den Mollie Support, und wir werden es für Sie aktivieren.

Die Self-Service-Aktivierung ist geplant, und der Support für Plugins wird im Rahmen der umfassenderen Einführung der Mollie Components v2 folgen. Die Verfügbarkeit kann von Ihrem Markt, Ihren Karten und Ihrer Kontoeinrichtung abhängen, daher lohnt es sich, die aktuelle Dokumentation zu prüfen, bevor Sie eine Implementierung planen.

Technische Details finden Sie in unserem Integrationsleitfaden und in unserem Hilfezentrum-Artikel.

Häufig gestellte Fragen


Ist Click to Pay dasselbe wie Apple Pay oder Google Pay?

Nein. Apple Pay und Google Pay sind Wallets, die an ein Gerät oder ein Betriebssystem gebunden sind, und Käufer authentifizieren sich mit dem Gerät selbst. Click to Pay ist ein Kartennetzwerk-Standard ohne App- und Geräteabhängigkeit, sodass es nach der Registrierung in jedem Browser auf jedem Gerät funktioniert. Sie können am selben Checkout nebeneinander existieren.

Wer ist Eigentümer von Click to Pay?

Eine Organisation namens EMVCo verwaltet die Secure Remote Commerce-Spezifikationen hinter Click to Pay. Zu ihren Mitgliedern gehören Visa, Mastercard, American Express, Discover, UnionPay und JCB. Einzelne Netzwerke beteiligen sich an dem Standard und bewerben ihn unter dem gemeinsamen Namen Click to Pay, aber der Standard selbst gehört der Branche und nicht einem einzelnen Netzwerk.

Wie schnell kann ich das Geld erhalten?

Wenn Sie berechtigt sind, befindet sich das Angebot bereits in Ihrem Mollie Dashboard. Sie müssen keinen Antrag ausfüllen und für die meisten Unternehmen sind auch keine Unterlagen herauszusuchen. Nehmen Sie es an, und das Guthaben kann innerhalb von Minuten auf Ihrem Konto sein. Größere Beträge erfordern etwas mehr Informationen und ein Gespräch mit unserem Team, aber wir sprechen hier immer noch von Tagen und nicht von den Wochen, die eine Bank benötigen würde. Genau diese Zeitspanne ist meist der entscheidende Punkt: Warenangebote laufen oft ab, lange bevor sich ein Kreditausschuss trifft.

Welche Kartennetzwerke unterstützen Click to Pay?

Teilnehmende Karten der großen Netzwerke, darunter Visa, Mastercard, American Express und Discover, wobei Carte Bancaire ebenfalls hinzukommt. Die Verfügbarkeit bestimmter Karten und Märkte ändert sich. Bestätigen Sie daher die aktuelle Unterstützung mit uns, bevor Sie eine Implementierung planen.

Mollie unterstützt derzeit Click to Pay mit Visa und Mastercard und plant, dies im Jahr 2027 mit American Express und Cartes Bancaires zu implementieren.

Ist Click to Pay sicher?

Click to Pay ist von Natur aus tokenisiert, sodass die zugrunde liegende Kartennummer nicht so gehandhabt wird wie bei einer manuell eingegebenen Transaktion. Die Identität kann mithilfe eines Einmalpassworts oder einer biometrischen Prüfung überprüft werden.

Keine Zahlungsmethode schließt jedes Risiko aus. Daher sollte Click to Pay Ihre bestehenden Authentifizierungs-, Überwachungs- und Betrugskontrollen ergänzen und nicht ersetzen. Die Anforderungen an die starke Kundenauthentifizierung (Strong Customer Authentication) im Europäischen Wirtschaftsraum gelten für Click to Pay ebenso wie für jede andere Kartenzahlung.

Müssen sich Käufer registrieren, bevor sie Click to Pay nutzen können?

Sie benötigen ein Click to Pay-Profil mit einer berechtigten Karte. Viele Käufer besitzen bereits eines, entweder über ihren Kartenherausgeber oder von einem früheren Einkauf bei einem teilnehmenden Unternehmen. Jemandem, der sich noch nicht registriert hat, kann je nach Karte, Herausgeber und Markt beim Checkout die Option dazu angeboten werden.

Was passiert, wenn ein Käufer nicht für Click to Pay registriert ist?

Für sie ändert sich nichts. Sie zahlen wie gewohnt durch Eingabe ihrer Kartendaten und erhalten währenddessen eventuell die Möglichkeit, sich zu registrieren. Click to Pay ist eine zusätzliche Option an Ihrem Checkout, kein Ersatz für die Karteneingabe.

Wird Click to Pay die manuelle Karteneingabe ersetzen?

Nicht sofort, aber das ist das Endziel. Mastercard hat sich zum Ziel gesetzt, die manuelle Karteneingabe in Europa bis 2030 schrittweise abzuschaffen, und Visa hat Click to Pay zu einer Standardfunktion seiner Karten gemacht. Vorerst bleibt die Karteneingabe beim Checkout bestehen, und Click to Pay wird daneben angeboten.

Kostet Click to Pay mehr pro Transaktion?

Click to Pay-Transaktionen werden als Standard-Kartenzahlungen verarbeitet, sodass die Netzwerkgebühren Ihren bestehenden Kartenpreisen entsprechen.

Muss ich meine Integration ändern?

Wenn Sie Mollie Checkout oder Mollie Components v2 nutzen, kann unser Team Click to Pay für Ihr Konto aktivieren. Mollie Components v1 unterstützt Click to Pay nicht. Wenn Sie also diese Version verwenden, empfehlen wir ein Upgrade auf Components v2.

Weitere Updates

Bleiben Sie auf dem Laufenden

Verpassen Sie nie ein Update. Erhalten Sie Produktaktualisierungen, Neuigkeiten und Kundenstories direkt in Ihren Posteingang.

Form fields

Table of contents

Table of contents

Partner vorgestellt

MollieArtikelWas ist Click to Pay? Ein Leitfaden für E-Commerce-Unternehmen