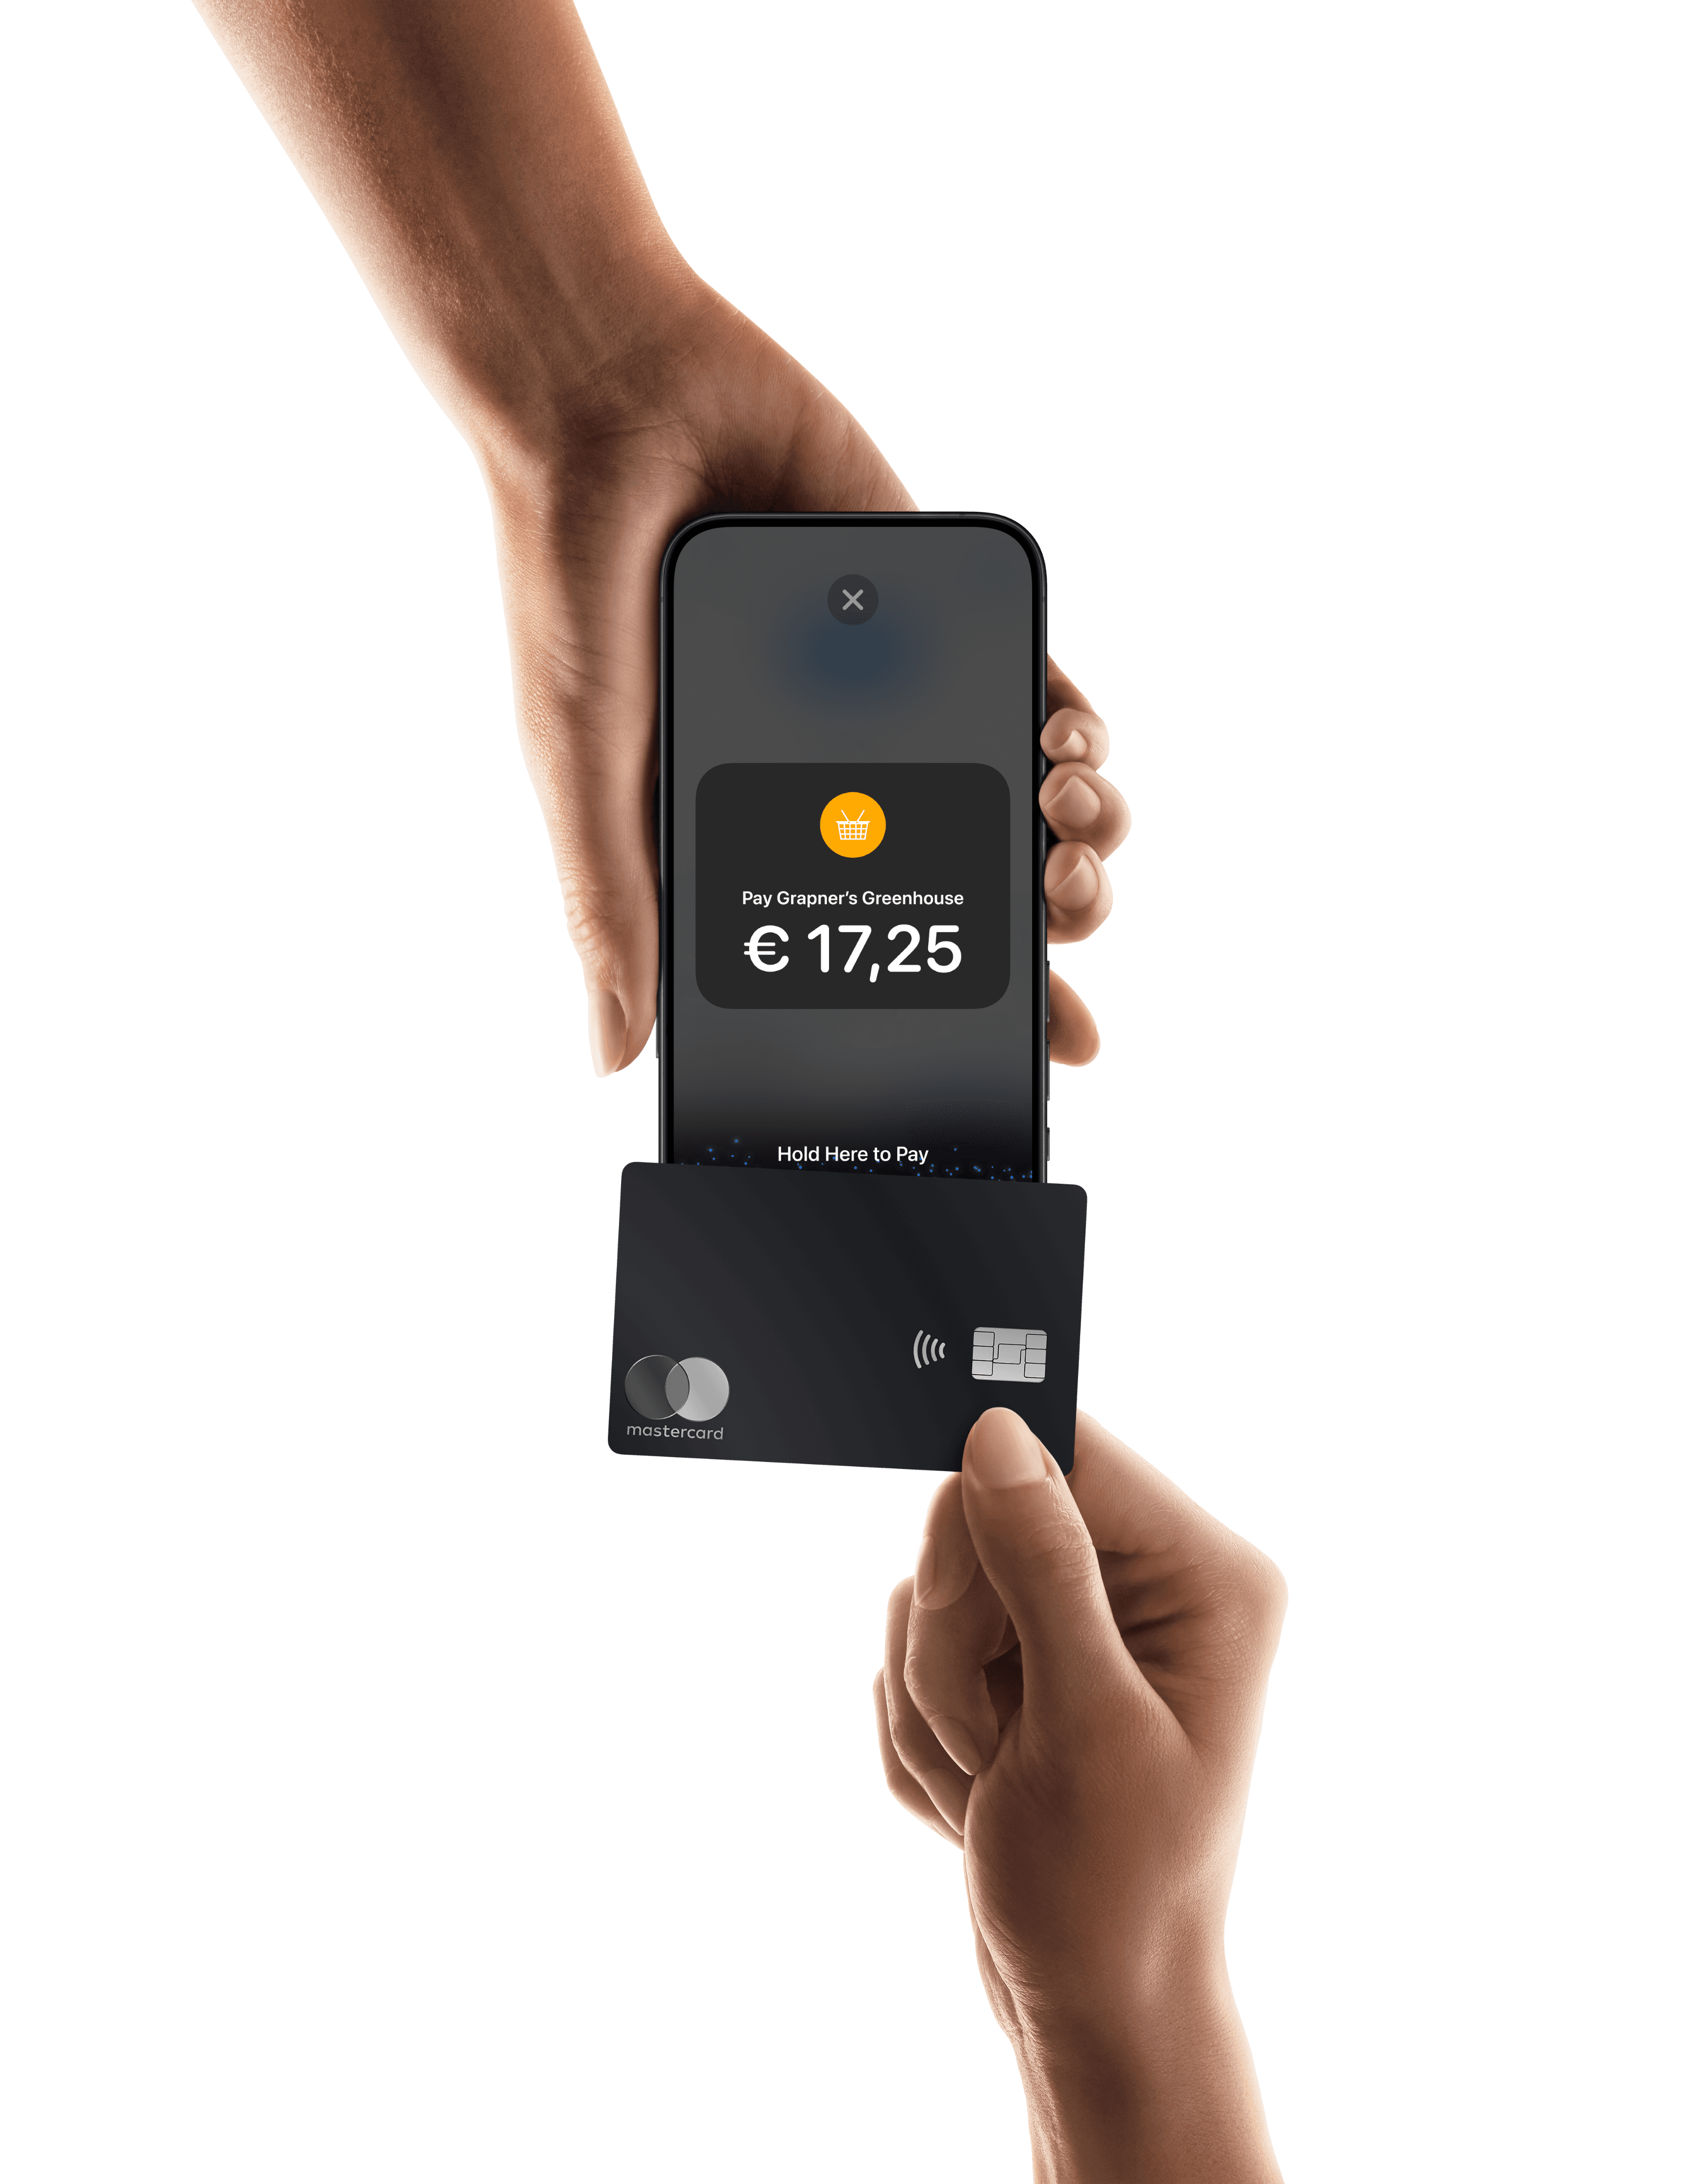
Tap to Pay на iPhone
Приемайте безконтактни плащания направо на вашия iPhone с приложението на Mollie
Приемайте плащания
Вградени плащания
Събиране на приходи
Технически ресурси
За Mollie
Tap to Pay на iPhone
Приемайте безконтактни плащания направо на вашия iPhone с приложението на Mollie
Приемайте плащания
Вградени плащания
Събиране на приходи
Технически ресурси
За Mollie
ДДС в ЕС: Важна информация за онлайн търговци
ДДС в ЕС създава предизвикателства за търговците при продажби през граници. Тук ще научите как да приложите изискванията правилно.
ДДС в ЕС създава предизвикателства за търговците при продажби през граници. Тук ще научите как да приложите изискванията правилно.

Общ преглед: ДДС в ЕС
EU sales tax (value added tax, VAT) is generally based on the location of the buyer: different rules apply depending on whether the buyer is a private individual (B2C) or a business (B2B).
Since 2021, the OSS (One Stop Shop) procedure has made it easier to process cross-border transactions within the EU in a tax-compliant manner and to use a central point of contact for submitting VAT returns.
When purchasing from other EU countries, import VAT is incurred, which purchasing merchants can claim as input tax in their own country.
VAT rates vary in each EU country. Businesses are required to apply the correct country-specific tax rates to avoid legal issues.
Merchants can use the tax features of store systems such as WooCommerce, Shopify, Shopware and Magento, as well as the comprehensive payment options of PSPs such as Mollie, to make their sales processes efficient and compliant.
Какво е данък върху продажбите в ЕС?
Данъкът върху продажбите в Европейския съюз (ЕС) е данък върху потреблението, който крайните клиенти плащат при продажбата на стоки и услуги. Компаниите отговарят за изчисляването на данъка и за внасянето му в данъчните органи, въпреки че той се плаща от крайния потребител.
Прави се разграничение между следните сценарии в трансграничната търговия:
Продажби към други държави от ЕС: Компаниите продават стоки или услуги на клиенти в други държави от ЕС.
Покупки от други държави от ЕС: Компаниите купуват стоки или услуги от доставчици в други държави от ЕС.
Продажби към други страни от ЕС
За компании, които продават през граници на клиенти в ЕС, ДДС е ключов елемент. Това поражда въпроса дали и как ДДС трябва да се изчислява при продажби в чужбина. Прилагат се следните правила:
Продажби на частни лица (B2C): Ако годишният оборот от трансгранични B2C продажби надхвърля общоевропейския праг от 10 000 €, търговецът трябва да начислява и плаща ДДС в съответната държава на местоназначение.
Продажби на бизнес клиенти (B2B): За продажби на компании с валиден номер за ДДС регистрация доставката обикновено се извършва без ДДС, тъй като купувачът е отговорен за данъка.
Примери за продажби към други държави от ЕС
За да илюстрираме правилата, нека разгледаме три примера от измислената компания EcoFashion GmbH, която произвежда устойчиви модни продукти и ги предлага онлайн.
Продажба на частни клиенти в Австрия (B2C): EcoFashion GmbH продава устойчиви модни артикули на частни лица в Австрия. Оборотът надхвърля годишния праг от 10 000 €, което означава, че EcoFashion GmbH е длъжна да прилага австрийската ставка на ДДС от 20 процента за всички бъдещи продажби и да внася данъка в данъчните власти в Австрия.
Продажба на бизнес клиенти в Полша (B2B): Полски моден търговец с номер за ДДС регистрация PL987654321 закупува стоки от EcoFashion GmbH. Тъй като купувачът има валиден номер за ДДС регистрация, продажбата се извършва без германски ДДС, а полският клиент поема задължението за ДДС в своята страна.
Продажба на частни клиенти в Швейцария (B2C): EcoFashion GmbH доставя дреха на частен клиент в Швейцария. Тъй като Швейцария не е член на ЕС, германски ДДС не се прилага. Вместо това при внос се дължи швейцарски данък върху вноса и продажбите в размер на 8.1 процента, който се заплаща от клиента.
Схемата OSS накратко
Пазаруване в други страни от ЕС
Когато германски компании купуват стоки или услуги в други страни от ЕС, се прилагат специални правила за ДДС. Вътреобщностните придобивания се облагат в Германия, но купувачът може също така да приспадне платения данък като данъчен кредит.
Правила за вътреобщностните придобивания
Когато стоки се купуват в рамките на ЕС, не се начислява ДДС, ако купувачът може да предостави валиден ДДС номер по регистрация. Вместо това купувачът е длъжен да декларира данъка в своята страна и да го приспадне като данъчен кредит (прехвърляне на данъчното задължение).
Освен това съществуват специални правила за вноса на стоки от трети държави (държави извън ЕС), при които като част от митническото оформяне се дължи вносен данък върху продажбите .
Примерни случаи за покупки в други страни от ЕС
Доставка на платове от Италия: EcoFashion GmbH редовно закупува сертифицирани органични платове от доставчик в Италия, за да произвежда своята модна колекция. Тъй като EcoFashion GmbH разполага с валиден германски ДДС номер по регистрация, доставката е освободена от ДДС. Германският ДДС от 19 процента се плаща в Германия и се приспада като данъчен кредит, така че сделката остава данъчно неутрална.
Набавяне на копчета от Полша: Полски производител доставя копчета и ципове на EcoFashion GmbH. Доставката е освободена от ДДС в рамките на ЕС поради валидния ДДС идентификационен номер на купувача. В Германия се изчислява съответният данък върху продажбите от 19 процента, който EcoFashion GmbH може да приспадне като данъчен кредит.
Внос на платове от Швейцария: EcoFashion GmbH внася специални платове от Швейцария. Германският ДДС не се прилага, но митническите органи начисляват вносен данък върху продажбите от 19 процента, който може да бъде приспаднат като данъчен кредит.
Сравнение на ставките на ДДС в ЕС
Няма стандартизация на ставките на ДДС в ЕС. Всяка държава членка определя свои собствени данъчни ставки. Съществува стандартна ставка, която се прилага за повечето продукти и услуги, както и една или повече намалени ставки за определени продукти. Ето преглед на текущите ставки на ДДС в Европа:
Белгия: стандартна ставка 21%, намалени ставки 6%, 12%
България: стандартна ставка 20%, намалена ставка 9%
Дания: стандартна ставка 25%, няма намалени ставки
Германия: стандартна ставка 19%, намалена ставка 7%
Естония: стандартна ставка 20%, намалена ставка 9%
Финландия: стандартна ставка 24%, намалени ставки 10%, 14%
Франция: стандартна ставка 20%, намалени ставки 5.5%, 10%, 2.1%
Гърция: стандартна ставка 24%, намалени ставки 6%, 13%
Ирландия: стандартна ставка 23%, намалени ставки 4.8%, 9%, 13.5%
Италия: стандартна ставка 22%, намалени ставки 4%, 5%, 10%
Хърватия: стандартна ставка 25%, намалени ставки 5%, 13%
Латвия: стандартна ставка 21%, намалена ставка 12%
Литва: стандартна ставка 21%, намалени ставки 5%, 9%
Люксембург: стандартна ставка 17%, намалени ставки 3%, 8%, 14%
Малта: стандартна ставка 18%, намалени ставки 5%, 7%
Нидерландия: стандартна ставка 21%, намалена ставка 9%
Австрия: стандартна ставка 20%, намалени ставки 10%, 13%
Полша: стандартна ставка 23%, намалени ставки 5%, 8%
Португалия: стандартна ставка 23%, намалени ставки 6%, 13%
Румъния: стандартна ставка 19%, намалени ставки 5%, 9%
Швеция: стандартна ставка 25%, намалени ставки 6%, 12%
Словакия: стандартна ставка 20%, намалена ставка 10%
Словения: стандартна ставка 22%, намалена ставка 9.5%
Испания: стандартна ставка 21%, намалени ставки 4%, 10%
Чешка република: стандартна ставка 21%, намалени ставки 10%, 15%
Унгария: стандартна ставка 27%, намалени ставки 5%, 18%
Кипър: стандартна ставка 19%, намалени ставки 5%, 9%
Разликите показват, че е от съществено значение търговците да познават и прилагат правилните данъчни ставки, за да спазват законовите изисквания и да избегнат проблеми с данъчните власти.
Практическо внедряване: системи за магазини и плащане
To comply with all country-specific VAT regulations, the correct mapping in the online shop must be ensured. Tax calculation errors can have legal consequences and affect customer trust. With the following steps, you can efficiently integrate the respective EU sales tax into the most common shop systems:
WooCommerce: You can adjust the VAT rates via Settings > Taxes. In WooCommerce, you can also define tax classes for specific products. The geolocation function enables location-based tax calculation – simply activate it.
Shopify: Shopify offers automatic tax calculation, which is configured via Settings > Taxes. The OSS procedure is also supported. In addition, merchants with customers outside the EU can set import sales tax and other country-specific tax requirements.
Shopware: Tax rules can be individually defined for different countries and customer groups in the basic settings. Advanced pricing rules can be used to adapt the pricing strategy to legal requirements.
Magento: Magento offers a flexible tax matrix that can be customized via Stores > Configuration > Sales > Tax. Extensions allow tax rates to be updated automatically.
Optimizing the payment process
For a seamless shopping experience, you should offer your customers a wide range of payment methods. Mollie supports various European payment methods, including Przelewy24, TWINT and eps-Überweisung, and helps you to reduce the administrative burden so that you can concentrate on your core business.
Начислява ли се данък върху продажбите в ЕС?
Да, ДДС се начислява върху продажбите в ЕС. Изчислението зависи от това дали купувачът е физическо лице или компания и в коя държава е направена покупката.
Кой трябва да плаща данък върху стоките за доставки в ЕС: купувачът или продавачът?
По принцип продавачът трябва да изчисли и плати ДДС, освен ако продажбата е освободена от данък, защото е към бизнес клиент с валиден ДДС регистрационен номер.
В кои случаи ДДС в ЕС е приложим за онлайн търговци?
ДДС става актуален за търговците в трансграничната търговия, когато продажбите на частни лица надхвърлят прага на оборот от 10 000 евро.
Как да се регистрирам за процедурата OSS?
За да се регистрирате за процедурата OSS, можете да се регистрирате онлайн при съответния данъчен орган във вашата страна и да подадете необходимите формуляри.
За продажби към частни лица над прага от 10 000 €, фактурата трябва да включва ДДС номера на купувача. Всички законови изисквания на страната на местоназначение трябва да бъдат спазени.
Каква информация трябва да бъде включена във фактурите за държавите от ЕС?
Повече актуализации
250 000 000 начина, по които Mollie Capital помага на бизнеса да расте
Mollie Capital е осигурила над 250 млн. евро финансиране за европейски предприятия. Открийте как бързото и гъвкаво финансиране може да Ви помогне да се възползвате от възможностите за растеж.
Бизнес сметка, създадена за начина, по който работите в действителност
Ние преминаваме отвъд плащанията, за да подобрим управлението на финансите. Открийте историята зад Mollie Business Account и как нашата единна платформа подкрепя амбициозните бизнеси в Европа.
Не всички бизнес акаунти са еднакви
С нарастването на бизнеса ви нараства и сложността. Mollie Business Account е наистина интегриран финансов двигател, създаден да подпомага растежа и да опростява финансите.
Проверка на касата със задна дата – лесно е
Касов отчет може да бъде създаден и със задна дата. Показваме ви как работи и ви превеждаме през процеса стъпка по стъпка.
Останете в час
Никога не пропускайте актуализация. Получавайте обновления за продукти, новини и истории на клиенти направо в пощенската си кутия.
Съдържание
Съдържание
Съдържание
Опростете плащанията и управлението на парите
Увеличете приходите, намалете разходите и управлявайте средствата си с Mollie.
Опростете плащанията и управлението на парите
Увеличете приходите, намалете разходите и управлявайте средствата си с Mollie.
Опростете плащанията и управлението на парите
Независимо дали искате да се разширите на международно ниво или да се фокусирате върху конкретен пазар, всичко е възможно. Mollie поддържа всички известни методи на плащане, така че можете да развивате бизнеса си независимо от местоположението.
Опростете плащанията и управлението на парите
Увеличете приходите, намалете разходите и управлявайте средствата си с Mollie.