Dispuutafhandeling bij Wero: wat bedrijven moeten weten

Wero introduceert geschillen en chargebacks die gegarandeerde betaalmethoden nooit kenden. Hier ontdek je hoe het werkt, wat het kost en hoe je jouw marge beschermt.

Wero introduceert geschillen en chargebacks die gegarandeerde betaalmethoden nooit kenden. Hier ontdek je hoe het werkt, wat het kost en hoe je jouw marge beschermt.

Romy ten Nijenhuis

Romy ten Nijenhuis

Product delivery manager

Blog image showing several boxes

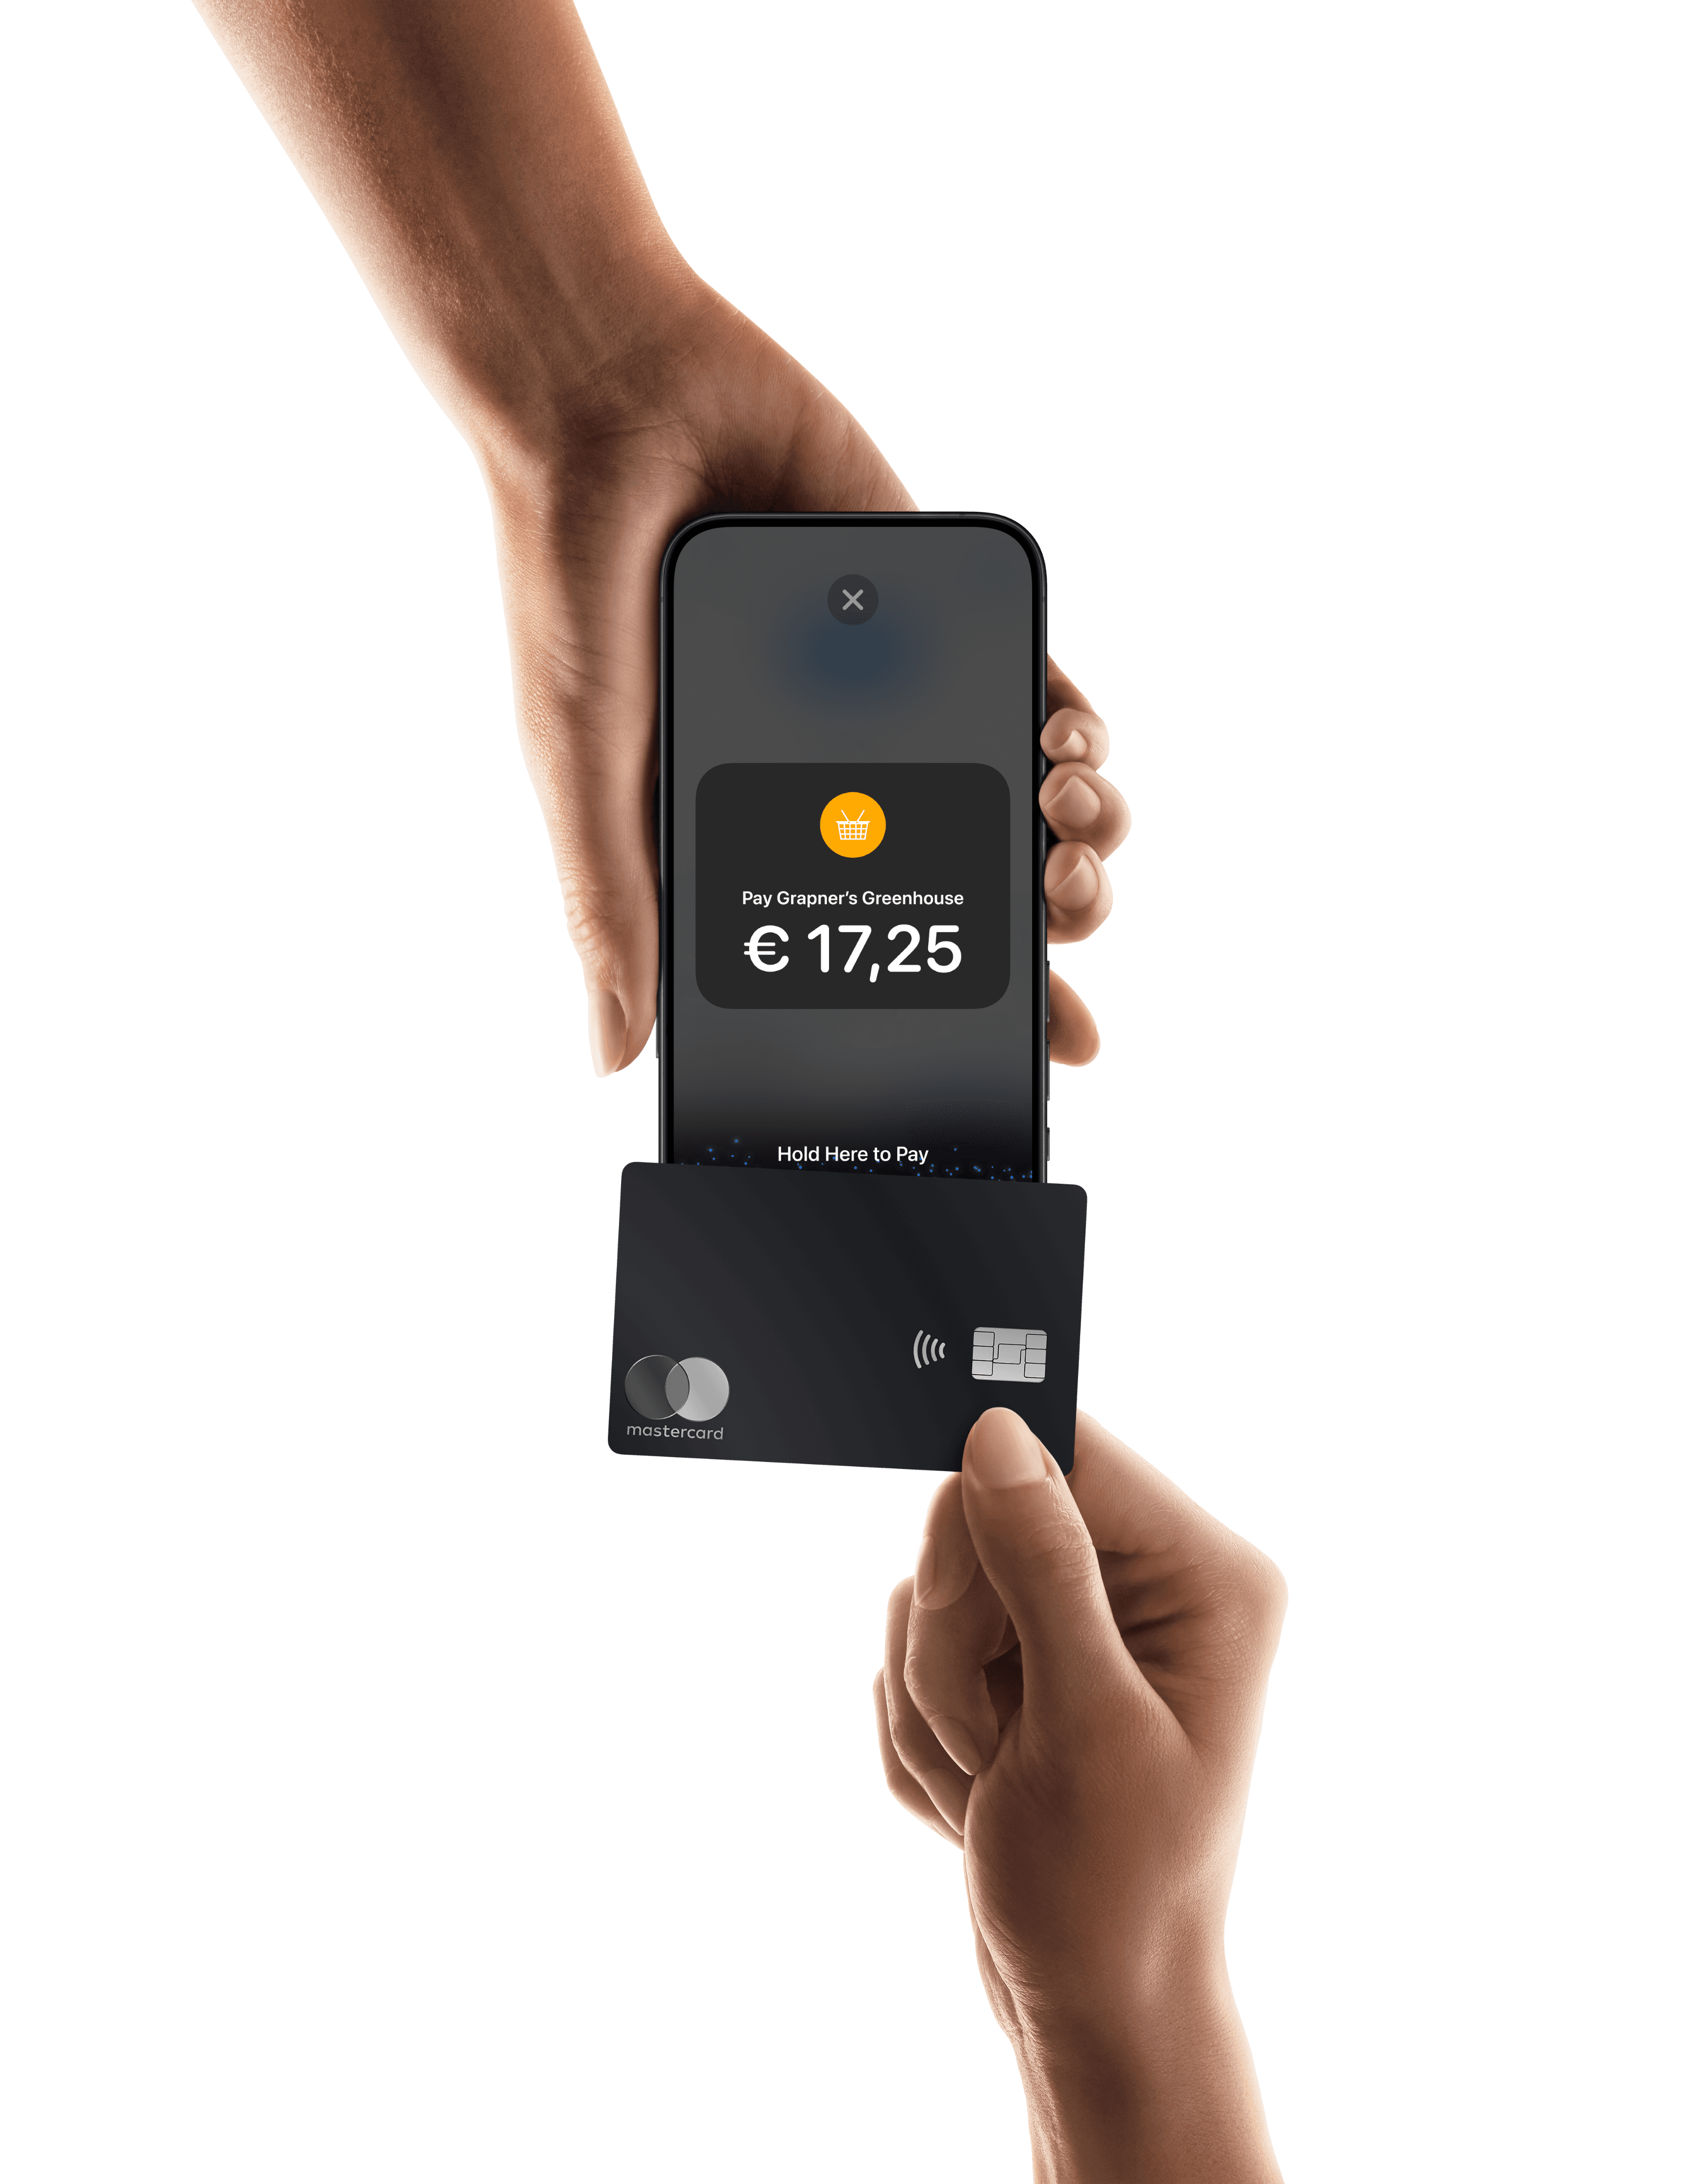
Wero is een pan-Europese betaalmethode van het European Payments Initiative (EPI), een coalitie van Europese banken en financiële dienstverleners, waaronder ING, Rabobank, BNP Paribas en Deutsche Bank. Wero maakt geld direct over van de bankrekening van je klant naar die van jou, via SEPA Instant.

Voor je bedrijf brengt de overstap naar Wero een belangrijke verandering met zich mee: betalingen zijn niet gegarandeerd.

Met iDEAL ben je gewend aan betalingen die niet meer teruggedraaid kunnen worden zodra ze zijn afgerond. Sinds januari 2026 gaat iDEAL stap voor stap over naar Wero, en daarmee verandert ook die zekerheid: Wero introduceert de mogelijkheid van disputen en chargebacks.

Wordt een dispuut toegewezen aan de klant, dan kun je zowel de omzet als het product kwijtraken, en betaal je daar ook nog kosten bovenop. Bovendien moet iemand in je team elke zaak opvolgen, bewijsmateriaal verzamelen en op tijd reageren.

In dit artikel leggen we uit wat ‘niet-gegarandeerd’ precies inhoudt, hoe het dispuutproces van Wero werkt en hoe de kosten van Wero zich verhouden tot de wallets die je nu al aanbiedt.
Wero is een pan-Europese betaalmethode van het European Payments Initiative (EPI), een coalitie van Europese banken en financiële dienstverleners, waaronder ING, Rabobank, BNP Paribas en Deutsche Bank. Wero maakt geld direct over van de bankrekening van je klant naar die van jou, via SEPA Instant.

Voor je bedrijf brengt de overstap naar Wero een belangrijke verandering met zich mee: betalingen zijn niet gegarandeerd.

Met iDEAL ben je gewend aan betalingen die niet meer teruggedraaid kunnen worden zodra ze zijn afgerond. Sinds januari 2026 gaat iDEAL stap voor stap over naar Wero, en daarmee verandert ook die zekerheid: Wero introduceert de mogelijkheid van disputen en chargebacks.

Wordt een dispuut toegewezen aan de klant, dan kun je zowel de omzet als het product kwijtraken, en betaal je daar ook nog kosten bovenop. Bovendien moet iemand in je team elke zaak opvolgen, bewijsmateriaal verzamelen en op tijd reageren.

In dit artikel leggen we uit wat ‘niet-gegarandeerd’ precies inhoudt, hoe het dispuutproces van Wero werkt en hoe de kosten van Wero zich verhouden tot de wallets die je nu al aanbiedt.

Gegarandeerd vs. niet-gegarandeerd

Twee begrippen maken duidelijk wat er verandert: gegarandeerd en niet-gegarandeerd. Dit is wat ze precies betekenen.

Wat is een gegarandeerde betaling?

Een scheme is de organisatie die de regels achter een betaalmethode bepaalt. iDEAL in Nederland en Payconiq in België zijn daar voorbeelden van. Bij een gegarandeerde betaalmethode draagt het scheme het risico van een terugboeking, niet jij.

Betaalt een klant met iDEAL, dan is het geld van jou zodra het binnenkomt. Tenzij je de klant zelf terugbetaalt, blijft dat geld op je rekening staan. De koper kan het vrijwel niet terugeisen.

Wat is een niet-gegarandeerde betaling?

Bij een niet-gegarandeerde betaling is de transactie niet meteen definitief. De betaling wordt verwerkt en de bestelling geplaatst, maar de klant behoudt het recht om de betaling achteraf te betwisten.

Wero draait op SEPA Instant (account-to-account), waardoor je realtime bevestiging en snelle uitbetaling krijgt. Volgens de regels van Wero kunnen consumenten echter een chargeback indienen bij verwerkingsfouten, fraude of een commercieel dispuut. Daarom vallen deze betalingen onder de categorie niet-gegarandeerd.

Gegarandeerde vs. niet-gegarandeerde betalingen

Gegarandeerde en niet-gegarandeerde betaalmethoden kunnen verschillen in snelheid, kosten, chargebackrisico en bereik.

In plaats van brede categorieën te vergelijken, kijken we naar het concrete verschil tussen iDEAL, Payconiq en Wero. iDEAL verwerkt betalingen direct, het Belgische Payconiq deed dat binnen een of twee dagen op de thuismarkt. Geen van beide kent een chargebackrisico, maar ze reiken ook niet verder dan hun eigen landsgrenzen.

Wero verwerkt betalingen in realtime, heeft een duidelijk dispuutproces en is gebouwd voor grensoverschrijdend gebruik. Dat is de echte afweging: iets hogere kosten en iets meer risico, in ruil voor een internationaal bereik dat puur nationale, gegarandeerde betaalmethoden nooit konden bieden.

Het dispuutkader van Wero maakt dit internationale bereik juist mogelijk. Strong Customer Authentication (SCA) geeft banken en schemes de fraudebescherming die nodig is om realtime betalingen over grenzen heen aan te bieden. Nationale methoden zoals iDEAL zijn daar nooit voor ontworpen.

“We begrijpen heel goed dat het verdwijnen van de directe onherroepelijkheid van iDEAL een flinke operationele verandering is en bij financiële teams terechte zorgen oproept”, licht Romy ten Nijenhuis toe, product delivery manager voor Wero-betalingen bij Mollie. “Wero heeft dit kader bewust zo opgezet om direct te concurreren met de wereldwijde kaartnetwerken en een volwaardig Europees betaalalternatief te bieden. Onze prioriteit is om de bedrijven die we ondersteunen goed te informeren over zowel de risico’s als de kansen die dit meebrengt.”

Is Wero goedkoper dan de wallets die je nu aanbiedt?

Ook de kosten veranderen, en die wil je meewegen. Via Mollie kost Wero 0,90% + € 0,25 per transactie. Externe digitale wallets kosten doorgaans meer, vaak vanaf 2,49% plus een vaste fee.

Betaalmethode

Gebruikelijke verwerkingskosten

Wero (via Mollie)

0,90% + € 0,25

Externe digitale wallets

2,49% + vaste fee

Voor een bedrijf met een substantieel walletvolume loopt dat verschil snel op. Het is geen reden om wallets die je klanten al gebruiken te schrappen. Kunnen je klanten bij het afrekenen kiezen, bied Wero dan aan als voordeliger alternatief.

Afbeelding met het Wero-logo

Wil je het volledige beeld van Wero?

Alles wat Europese bedrijven moeten weten over Wero-betalingen, en niet alleen over het geschillenproces.

Zo werkt het dispuutproces van Wero

Wanneer een consument een Wero-transactie betwist, verdeelt EPI geschillen in drie categorieën: verwerkingsfouten (technische problemen of verkeerde bedragen), fraude (ongeautoriseerde transacties) en commerciële geschillen (goederen of diensten die niet naar verwachting zijn aangekomen).

Het EPI verdeelt disputen over Wero-transacties in drie categorieën: verwerkingsfouten (technische problemen of onjuiste bedragen), fraude (niet-geautoriseerde transacties) en commerciële disputen (producten of diensten die niet of anders zijn geleverd).

Om het simpel te houden, doorlopen geschillen drie fasen:

Om het overzichtelijk te houden: een dispuut verloopt in drie fasen.

Fase 1: Pre-dispuut

In deze eerste fase los je het probleem rechtstreeks met de klant op, zonder dat er een bank of betalingsprovider bij betrokken is. Deze fase is gratis.

Fase 1: pre-dispuut

Tijdens de onboarding krijg je toegang tot het EPI-portaal, zodat je pre-disputen, geschillen en chargebacks direct kunt volgen. Hier kun je ook contact hebben met je klant. 

In deze eerste fase los je het probleem rechtstreeks op met de klant, zonder tussenkomst van een bank of betaaldienstverlener (PSP). Deze fase is gratis.

Bij de onboarding krijg je toegang tot het EPI-portal. Daar volg je pre-disputen, disputen en chargebacks op het moment dat ze ontstaan, en kun je direct communiceren met je klant.

Fase 2: Formeel geschil

Als jij en de klant er samen niet uitkomen, escaleren we het geschil naar jouw betalingsprovider en de bank van de klant.

Fase 2: formeel dispuut

Komen jij en de klant er samen niet uit, dan gaat het dispuut naar je PSP en de bank van de klant.

Hier beginnen de kosten: chargeback-kosten, representment-kosten en pre-arbitragekosten. 

Vanaf dit punt betaal je kosten: chargebackfees, representmentfees en pre-arbitragefees.

Een goede PSP beoordeelt het bewijsmateriaal en betwist de claim in jouw naam, zodat je niet zelf met de bank hoeft te corresponderen. We helpen je het juiste bewijs te verzamelen om verweer te voeren bij de bank van de klant.

Wordt een chargeback goedgekeurd, dan houden we het bedrag in op je uitbetalingssaldo.

Fase 3: arbitrage

Een goede betalingsprovider beoordeelt het bewijsmateriaal en betwist de claim namens jou, in plaats van dat je zelf de correspondentie met de bank moet afhandelen. Wij helpen je met welk bewijs nodig is om te reageren op een geschil en dit aan te vechten bij de bank van de klant.

Blijven beide partijen bij hun standpunt, dan volgt een bindende arbitrage via het EPI-scheme. Daar horen specifieke arbitragefees bij.

Als een chargeback wordt goedgekeurd, wordt het bedrag van je saldo afgeschreven.

Fase 3: Arbitrage

Wanneer een geschil door beide partijen betwist blijft, gaat het naar bindende arbitrage via de EPI-regeling, wat gepaard gaat met eigen arbitragekosten.

Wanneer kan een klant een Wero-betaling niet betwisten?

Het EPI heeft limieten en uitzonderingen ingesteld om misbruik te stoppen en bedrijven te beschermen tegen onterechte chargebackclaims. Niet elke transactie brengt hetzelfde risico met zich mee:

  • Drempelwaarden voor transacties: betalingen onder de € 10 kunnen helemaal niet worden teruggevorderd, dus je zit niet vast aan het uitvechten van microdisputen over kleine bedragen.

  • Bestaande terugbetalingen: zodra je zelf een bestelling hebt terugbetaald, kan er niet ook nog een chargeback worden geopend.

  • Regionale uitroltijdlijnen: de regels voor disputen worden markt voor markt uitgerold, niet allemaal tegelijk. In Nederland zijn technische en fraudedisputen van kracht zodra de Wero-integratie van een bedrijf live gaat (migraties beginnen vanaf oktober 2026), maar commerciële disputen gelden pas vanaf 1 januari 2028. In Frankrijk starten commerciële disputen vanaf 1 november 2027.

Wero aanbieden via Mollie

Wero wordt nu uitgerold naar Mollie-klanten in heel Europa en staat naast de 35+ lokale en internationale betaalmethoden die je al kunt aanbieden via één enkele Mollie-integratie.

Dat betekent dat het toevoegen van Wero geen apart contract, een apart Dashboard of een aparte integratie vereist – het is allemaal onderdeel van hetzelfde account en dezelfde Checkout die je al gebruikt.

Veelgestelde vragen over Wero-dispuutafhandeling

1. Kan een klant een Wero-betaling terugdraaien?

Ja. Consumenten kunnen bij verwerkingsfouten, fraude of een commercieel dispuut een chargeback indienen via de procedure hierboven. Transacties onder € 10 en bestellingen die je zelf al hebt terugbetaald, kunnen echter niet worden teruggedraaid.

2. Wat is mijn aansprakelijkheid bij een frauduleuze transactie?

Bij niet-geautoriseerde transacties is die meestal beperkt. Wero maakt gebruik van Strong Customer Authentication (SCA), een beveiligingscontrole die de bank van de klant (de uitgevende bank) uitvoert voordat een betaling wordt afgerond. Houdt die controle de fraude niet tegen, dan ligt de aansprakelijkheid doorgaans bij de uitgevende bank en niet bij jou. Bij commerciële disputen ligt dat anders: geeft een klant aan dat het product of de dienst waarvoor hij betaalde nooit is geleverd of niet overeenkomt met de beschrijving, dan ben jij verantwoordelijk om dit op te lossen.

3. Hoe verschilt dit van de bescherming die ik gewend ben?

Traditionele nationale betaalmethoden zoals iDEAL werken op gegarandeerde basis: staat het geld eenmaal op je rekening, dan is het definitief van jou, zonder chargebackrisico. Wero sluit meer aan bij hoe kaartbetalingen werken: realtime verwerking gecombineerd met een dispuutproces, met de bescherming die kopers van creditcards gewend zijn. Door de uitzonderingen en de gefaseerde invoering loop je bovendien niet direct bij elke transactie of in elke markt risico.

4. Is Wero goedkoper dan de digitale wallets die ik nu aanbied?

Ja, uitgaande van standaardtarieven: via Mollie kost Wero 0,90% + € 0,25, tegenover 2,49% of meer bij de meeste externe wallets. De afweging is dat Wero niet gegarandeerd is: je weegt lagere verwerkingskosten af tegen het risico op disputen.

Meer updates

Blijf op de hoogte

Mis geen enkele update. Ontvang productupdates, nieuws en succesverhalen van andere Mollie-klanten rechtstreeks in je mailbox.

Form fields

Table of contents

Table of contents

Uitgelichte partner

Klaar om direct Wero te gaan accepteren?

Wero toevoegen betekent geen apart contract, een apart Dashboard of een aparte integratie – het is allemaal onderdeel van hetzelfde account en de Checkout die je al gebruikt.

MollieInzichtenDispuutafhandeling bij Wero: wat bedrijven moeten weten